 그래픽=이찬희 기자
삼성전자와 SK하이닉스의 주가 하락세가 지속되며 개인투자자들의 한숨이 깊어지고 있다. 증권사들도 두 회사의 목표주가를 잇달아 낮추고 있지만 평균 목표가는 여전히 실제 거래 가격보다 두 배 이상 높은 수준이다. 내년 실적 개선 기대는 높지만 반도체 호황이 언제까지 이어질지를 두고는 전망이 엇갈리고 있다.
20일 한국거래소에 따르면 오전 11시5분 기준 삼성전자는 전 거래일보다 1만1800원(5.99%) 내린 18만5100원에 거래되고 있다. SK하이닉스도 7만6000원(6.42%) 하락한 110만7000원에 거래 중이다. 간밤 미국 뉴욕증시에서 인공지능(AI)·반도체 관련주가 동반 하락하면서 투자심리가 위축된 영향이다.
금융정보업체 에프앤가이드에 따르면 삼성전자와 SK하이닉스의 증권사 평균 목표주가는 각각 46만8571원과 306만2000원이다. 같은 날 종가인 19만6800원과 112만원을 기준으로 계산하면 괴리율은 각각 138%, 173%에 달한다. 목표가가 실제 거래 가격보다 각각 2.4배와 2.7배 높은 셈이다.
실적 전망 올려도 목표가는 하향···2028년 수익성 우려
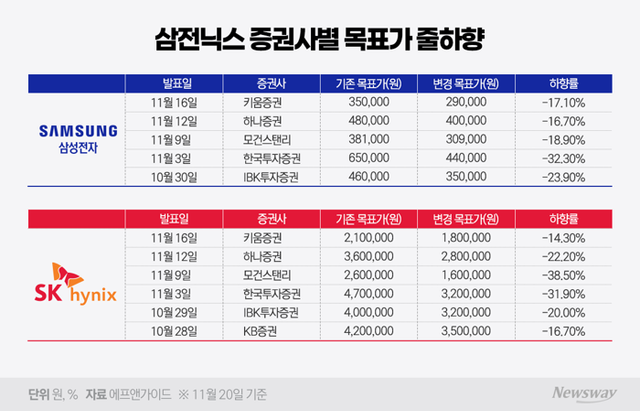
목표가를 낮춘 증권사도 잇따르고 있다. 글로벌 투자은행(IB) 모건스탠리는 삼성전자 목표가를 38만1000원에서 30만9000원으로, SK하이닉스는 260만원에서 160만원으로 내렸다. 하향률은 각각 18.9%, 38.5%다.
모건스탠리는 2027년 말부터 반도체 공급이 늘어나는 반면 AI 데이터센터 건설 속도는 둔화할 가능성을 우려했다. 다만 내년 영업이익 전망치는 삼성전자 688조원, SK하이닉스 468조원으로 각각 기존보다 9%, 13% 높였다. 당장 실적은 좋아지더라도 2028년 이후 수익성을 장담하기 어렵다는 판단이다.
구체적으로 2028년 가동 예정이던 약 5기가와트(GW) 규모의 데이터센터 사업이 2029년으로 늦춰질 것으로 예상했다. 이에 따라 2028년 전 세계 데이터센터 신규 설비 증가율 전망도 기존 21%에서 9%로 낮췄다. 데이터센터 건설이 지연되는 사이 반도체 공급이 늘어나면 메모리 가격에 하락 압력이 커질 수 있다는 것이다.
고대역폭메모리(HBM)의 수익성 전망도 낮아졌다. 모건스탠리는 SK하이닉스의 2027~2028년 HBM 영업이익률 전망치를 기존 78~80%에서 약 70%로, 삼성전자는 약 80%에서 65~72%로 조정했다. 중국 반도체 업체들의 생산 확대와 HBM 시장 경쟁 심화가 수익성을 압박할 수 있다고 봤다.
다만 두 회사에 대한 투자의견은 모두 '비중확대'를 유지했다. 반도체 업종 최선호주도 삼성전기에서 삼성전자로 변경했다. 삼성전자가 HBM 시장에서 점유율을 회복하고 있고 반도체 이외 사업에서도 수익을 창출할 수 있다는 점을 긍정적으로 평가했다.
국내 증권사도 줄하향···반도체 수요 기대는 여전
국내 증권사도 목표가를 낮췄다. 박유악 키움증권 연구원은 삼성전자 목표가를 35만원에서 29만원으로, SK하이닉스는 210만원에서 180만원으로 하향했다. 2028~2030년 실적 전망과 금리 등을 반영한 결과다. 박 연구원은 두 회사의 분기 실적이 내년 2분기를 정점으로 감소할 것으로 내다봤다.
김록호 하나증권 연구원도 삼성전자 목표가를 48만원에서 40만원으로, SK하이닉스는 360만원에서 280만원으로 낮췄다. 김 연구원은 글로벌 반도체 기업들의 기업가치 평가 수준이 낮아진 점을 반영했다고 설명했다.
고영민 한국투자증권 연구원은 삼성전자와 SK하이닉스 목표가를 각각 44만원과 320만원으로 제시했다. 이는 지난 7월 마지막으로 제시했던 65만원과 470만원보다 각각 32.3%, 31.9% 낮은 수준이다. 두 종목 모두 지난달 28일 투자의견과 목표가를 제시하지 않은 뒤 다시 목표가를 내놓은 사례다.
목표가 하향 이유가 모두 반도체 업황 악화 때문인 것은 아니다. 김운호 IBK투자증권 연구원은 삼성전자 목표가를 46만원에서 35만원으로 낮췄다. 실적 개선 전망에도 주주환원 정책이 시장 기대에 미치지 못한다는 이유에서다. SK하이닉스 목표가 역시 지난달 29일 400만원에서 320만원으로 조정했지만 업황 우려보다 실제 거래 가격과 목표가의 격차를 고려했다.
최근 반도체 대형주에 집중된 외국인 매도도 부담으로 꼽힌다. 이경수 하나증권 연구원은 모건스탠리캐피털인터내셔널(MSCI) 지수의 종목 비중 제한과 기업들의 이익 증가율이 정점을 지날 수 있다는 우려를 외국인 매도 요인으로 짚었다.
반면 반도체 실적에 대한 긍정적인 전망도 이어지고 있다. 안현국 한화투자증권 연구원은 내년 실적 전망이 상향되는 업종으로 반도체를 꼽았다. 최근 일주일간 삼성전자와 SK하이닉스의 내년 영업이익 전망치는 각각 1.7%, 1.4% 높아졌다. 증권사들이 목표가를 낮추는 가운데 실적 기대치는 오히려 올라간 셈이다.
박준영 한화투자증권 연구원은 "글로벌 AI 가속기 생산량과 메모리 수요의 구조적 훼손으로 이어질 가능성은 낮다"며 "HBM과 범용 메모리에 대한 중장기 수요 전망을 유지하며 한국 반도체 산업에 대한 긍정적인 투자 관점을 유지한다"고 밝혔다.
Copyright ⓒ 뉴스웨이 무단 전재 및 재배포 금지


