 그래픽=홍연택 기자
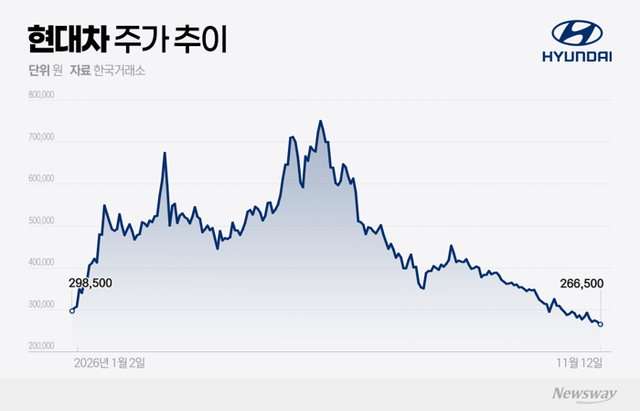
연초 로봇 사업 기대감에 시가총액 3위까지 올라섰던 현대차가 7위로 밀려났다. 로봇 사업에 대한 기대감이 한풀 꺾인 가운데 자동차 판매 부진과 수익성 악화 우려까지 커지면서 증권가의 목표주가도 잇따라 낮아지고 있다. 향후 주가 반등을 위해서는 신차 판매 확대에 따른 수익성 회복과 로봇 사업의 가시적인 성과가 필요하다는 분석이 나온다.
14일 한국거래소에 따르면 전날 현대차는 전 거래일보다 3000원(1.13%) 오른 26만9500원에 거래를 마쳤다. 이날 주가는 올랐지만 4% 넘게 급등한 KB금융이 현대차를 앞지르면서 시가총액 순위는 8위(보통주 기준)로 내려앉았다.
현대차는 지난 12일 장중 26만4000원까지 떨어지며 연중 최저가를 기록했다. 6월 1일 달성한 연중 최고가 78만3000원과 비교하면 66.3% 급락한 수준이다. 연초 삼성전자와 SK하이닉스에 이어 시가총액 3위까지 올랐던 현대차는 5개월여 만에 5계단 밀려났다.
현대차 주가는 올해 초 세계 최대 가전·정보기술 전시회 CES 2026을 계기로 가파르게 상승했다. 자회사 보스턴다이내믹스가 선보인 휴머노이드 로봇 '아틀라스'가 주목받으면서 자동차 제조업체를 넘어 피지컬 인공지능(AI) 기업으로 재평가받을 것이라는 기대가 커졌다. 엔비디아·구글과의 협력도 주가 상승에 힘을 보탰다.
그러나 로봇 사업에서 투자자들이 기대했던 구체적인 성과가 나오지 않으면서 주가 상승을 이끌었던 기대감도 약해졌다. 자동차 판매 부진까지 겹치면서 현대차의 향후 실적에 대한 우려가 커졌고 주가는 고점에서 크게 밀려났다.
현대차의 올해 3분기 글로벌 도매판매량은 약 92만1000대로 지난해 같은 기간보다 11.3% 감소했다. 매출액은 45조1102억원으로 3.4% 줄었지만 영업이익은 2조6772억원으로 5.5% 증가했다. 환율 효과와 판매보증비용 감소, 원가 절감 등이 판매량 감소에 따른 부담을 상쇄한 덕분이다. 반면 판매 물량 감소와 제품 구성 악화는 수익성에 부정적으로 작용하면서 실적 개선의 지속 가능성에 대한 의문을 키웠다.
현대차는 3분기 판매 부진을 반영해 올해 글로벌 도매판매 목표를 기존 416만대에서 400만대로 낮췄다. 영업이익률 전망도 6.3~7.3%에서 5.5~6.5%로 하향 조정했다. 국내 공장 생산 차질과 글로벌 수요 둔화로 판매 회복이 지연되는 가운데 원자재 가격 상승도 수익성에 부담을 주고 있다.
증권가는 현대차의 수익성 회복이 예상보다 더딜 것으로 보고 목표주가를 잇따라 낮추고 있다. DB증권은 60만원에서 50만원으로 하향했고 흥국증권과 BNK투자증권도 각각 45만원으로 낮췄다. 한화투자증권은 49만원, 메리츠증권은 38만원을 제시했다. DB증권은 내년 영업이익 전망치도 12조8070억원에서 11조4480억원으로 10.6% 낮춰 잡았다.
현대차는 최근 국내 출시한 신형 투싼과 아반떼 등 주요 차종의 판매 확대에 기대를 걸고 있다. 내년 북미 시장에서도 신차 출시가 예정돼 있지만 경쟁 심화와 비용 부담으로 수익성 회복에는 시간이 걸릴 것으로 예상된다. 로봇 사업에서는 아틀라스 양산과 엔비디아·구글과의 협력이 구체적인 성과로 이어질 수 있을지에 관심이 쏠린다.
남주신 DB증권 연구원은 "생산 정상화에도 경쟁 심화와 비용 부담을 감안하면 이익 회복은 점진적일 것으로 판단한다"며 "단기 실적 눈높이는 낮추되 생산 회복과 AI(BD 로봇 양산, SDV 발표 등) 사업의 구체화에 따른 기업가치 상승 가능성을 고려해 매수 의견은 유지한다"고 말했다.
Copyright ⓒ 뉴스웨이 무단 전재 및 재배포 금지


