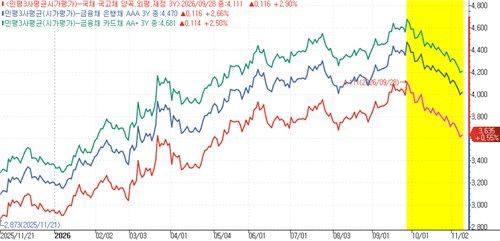
(서울=연합뉴스) 강수지 기자 = 11월 들어 신용채권(크레딧) 시장이 연말 투자 수요 약화 우려에도 강세로 돌아섰다. 통상 연말이 다가오면 연말 장부 마감(북 클로징) 등에 크레딧 수요가 줄어드는 것이 오랜 공식인 만큼 그 배경에 시장의 관심이 쏠린다.
10일 서울 채권시장과 금융투자협회 자료에 따르면 이달 들어 최상위등급과 여전채의 강세가 두드러지며 신용 스프레드(국고채 대비 가산금리)가 축소세로 돌아섰다.
지난 9일 기준 은행채 AAA 3년물 금리는 4.021%로 지난 10월 초 대비 35.7bp(1bp=0.01%포인트) 하락했으며, 국고채 3년물과의 스프레드도 이달 들어 1bp가량 좁아지며 축소세로 돌아섰다. 스프레드 축소는 국고채 대비 요구되는 가산금리가 낮아졌다는 뜻으로, 상대적인 크레딧 투자 매력이 커졌다는 의미로 해석된다.
같은 만기의 여전채 AA+와 회사채 AA- 금리는 각각 4.211%와 4.309%로 10월 초 대비 38bp와 39.4bp 하락했다. 스프레드는 전월 고점에서 1.6bp와 1.1bp 축소됐다.
9∼10월에 약세 폭이 컸던 은행채와 여전채가 강세를 주도했다.
배경은 국고채 금리 하락이다. 10월 중 국고채 금리가 가파르게 하락하는 동안 크레딧 채권은 상대적으로 낮은 유동성과 발행 부담 속에서 뒤늦게 금리 하락분을 반영하기 시작했다.
4분기에 줄어들 것으로 예상됐던 채권형 펀드 자금도 오히려 늘어 이들 채권에 대한 시장의 매수 여력도 커졌다.
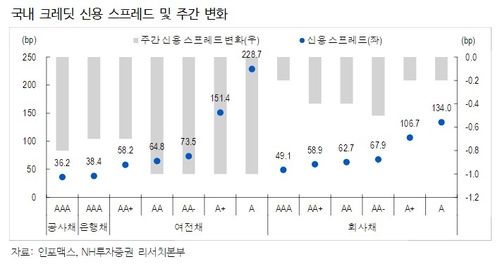
채권시장은 이 같은 흐름이 연말을 넘어 연초까지 이어질 수 있을지 주목했다. 신용 스프레드가 실질적인 투자 수요에 의한 것인 점은 긍정적이지만, 이달 말 한국은행 금융통화위원회의 기준금리 인상 가능성과 내년 2월 추가 인상 가능성은 변수로 작용할 수 있다.
삼성증권 김은기 연구원은 연말에는 통상적으로 계절적 요인으로 채권 자금이 유출되고 북클로징이 진행돼 크레딧 채권 투자 수요가 크게 줄어든다며 "국채 금리가 다시 상승세로 전환되고 금리 변동성이 커질 경우 크레딧 스프레드에 부정적인 영향을 미칠 가능성이 있다"고 말했다.
그러나 크레딧 강세 지속에 대한 낙관론은 여전하다. 최근 국내 증시 급락으로 한은의 추가 금리 인상 전망이 완화될 것이란 기대가 커진 점은 연말부터 연초까지 채권시장 강세 재료로 작용할 수 있기 때문이다.
증권사의 한 채권 운용역은 "그동안 약세를 보이던 크레딧은 금리 매력으로 나쁘지 않은 분위기"라며 "기준금리 인상 기대가 약해지고 연말 연초 채권 투자 수요가 들어오는 계절성을 생각하면 연말로 갈수록 금리가 추가로 하락할 수 있을 것으로 본다"고 말했다.
NH투자증권의 최성종 연구원은 "회사채를 제외한 순발행 기조에도 견고한 투자수요가 이어지고 있어, 국고채 금리의 급격한 되돌림이 없다면 신용 스프레드는 안정적인 흐름을 지속할 전망"이라고 밝혔다.
skang@yna.co.kr
Copyright ⓒ 연합뉴스 무단 전재 및 재배포 금지


