정년 후 연금 받기 전 소득이 반토막 난 가구는 공적연금을 조기에 받는 비율도 낮은 것으로 나타났다. 소득을 지킨 가구보다 연금이 더 절실한데도 정작 연금에 손이 덜 닿는 셈이다. 수급 가구의 월평균 공적연금액도 191만8000원과 52만7000원으로 3.6배 넘게 벌어졌다.
정년을 앞둔 부부가 식탁에 앉아 각종 고지서와 가계 지출 내역을 살피는 모습을 연출한 AI 생성 이미지.
한국보건사회연구원이 최근 펴낸 '중고령층 소득공백(Income Crevasse)의 현황과 대응 방안' 보고서에 담긴 내용이다. 연구책임자는 정해식 한국보건사회연구원 연구위원이다. 연구진은 국가데이터처 가계동향조사 2019년 1분기부터 2025년 4분기까지의 자료를 분석했다.
보고서가 주목한 시기는 '제도적 소득공백기'다. 국민연금 가입 상한 연령인 만 59세가 지난 뒤부터 노령연금 지급개시 연령에 이르기 전까지의 기간을 말한다. 지급개시 연령은 출생 연도에 따라 단계적으로 늦춰지고 있다. 1957~1960년생은 62세, 1961~1964년생은 63세부터 노령연금을 받는다. 1965~1968년생은 64세, 1969년생 이후는 65세부터다. 1961~1964년생은 보험료 납부가 끝난 뒤 최대 3년을 연금 없이 버텨야 한다. 뒤 세대로 갈수록 이 공백은 더 길어진다.
소득 유지 가구 26.5% vs 급감 가구 18.1%... 수령액은 3.6배
연구진은 정년 전인 만 55~59세 가구의 균등화 경상소득 중위값을 기준선으로 삼았다. 1957~1960년생은 월 280만3000원, 1961~1964년생은 월 326만2000원이다. 공백기 가구의 소득이 이 기준선의 어디쯤에 있는지에 따라 네 집단으로 나눴다. 기준선의 100% 이상을 지킨 '유지·증가', 75~100%인 '소폭 감소', 50~75%인 '감소', 50% 미만으로 떨어진 '절반 미만' 집단이다.
공백기 가구의 49.8%는 정년 전 중위 이상의 소득을 지켰다. 반면 16.1%는 소득이 기준선의 절반 밑으로 떨어졌다. 두 집단의 형편은 극명하게 갈렸다. 균등화 경상소득은 유지·증가 집단이 월 519만7000원, 절반 미만 집단이 94만8000원이었다.
공적연금 조기 수급률도 형편이 나은 쪽이 높았다. 소득 유지·증가 가구의 26.5%가 공적연금을 받았다. 소폭 감소 가구는 22.6%, 감소 가구는 23.6%였다. 소득이 절반 미만으로 떨어진 가구는 18.1%에 그쳤다.
수급 가구가 실제 받는 금액의 차이는 더 컸다. 소득 유지·증가 가구의 공적연금액은 월평균 191만8000원이었다. 소폭 감소 가구는 121만7000원, 감소 가구는 92만8000원이었다. 절반 미만 가구는 52만7000원에 불과했다. 다만 이 금액은 개인 한 명의 국민연금 수령액이 아니라 가구 단위 수급액이다. 가계동향조사의 공적연금에는 국민연금과 함께 공무원·사학·군인연금 등 직역연금도 포함된다.
 정년을 앞둔 한국인 부부가 거실 소파에 앉아 휴대전화로 연금과 가계 재정 관련 정보를 살펴보는 모습을 연출한 AI 생성 이미지.
보고서는 소득이 유지된 가구가 소득을 메우려고 연금을 신청했다기보다 이들이 해당 연령대에서 공적연금에 더 쉽게 접근할 수 있었다고 해석했다. 반대로 소득이 적은 가구는 연금 접근성이 낮다. 연금을 받더라도 금액이 훨씬 적다.
연금 당겨 받으면 평생 깎이는데... 조기연금 누가 받나
공백기에 기댈 수 있는 대표적 수단은 조기노령연금이다. 국민연금 가입 기간이 10년 이상이면 지급개시 연령 5년 전부터 연금을 앞당겨 받을 수 있다. 대신 1년 일찍 받을 때마다 연 6%씩 연금액이 깎인다. 5년을 당겨 받으면 30% 줄어든 금액을 평생 받는다.
보고서는 이 구조 때문에 조기연금이 가입 이력이 두터운 사람의 선택지가 됐다고 진단했다. 연금을 당겨 받으려면 깎이고도 생활이 될 만큼 원래 연금액이 많아야 한다. 연금액이 많으려면 오랜 가입 이력이 있어야 한다. 보고서는 조기연금을 "이력이 두터운 가구가 감액을 감수하고 유동성을 앞당기는 선택에 가깝다"고 평가했다. 정작 소득이 크게 줄어든 가구는 조기연금을 신청할 가능성 자체가 낮다는 것이다.
신규 수급자 통계에서도 이런 흐름이 나타났다. 조기노령연금 신규 수급자는 2014년 4만257명에서 2024년 11만2031명으로 늘었다. 이 가운데 국민연금 가입 기간이 20년 이상인 사람의 비율은 남성의 경우 47.4%에서 77.2%로 높아졌다. 여성은 16.2%에서 34.7%로 두 배 넘게 뛰었다.
공백기가 길어진 세대일수록 조기 수급에 나서는 경향도 확인됐다. 2024년 12월 기준 1961년생 노령연금 수급자의 22.5%가 조기노령연금을 신청했다. 1961년생은 지급개시 연령 63세를 처음 적용받은 세대다. 보고서는 59세에 가입이 끝난 뒤 최대 3년을 기다려야 하는 이들이 불가피하게 조기 수급을 택했을 가능성이 높다고 봤다.
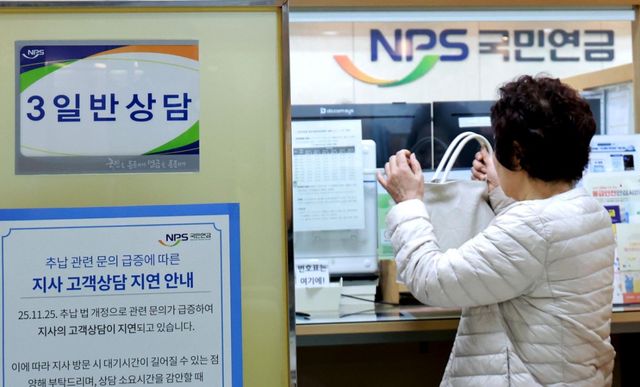 서울 서대문구 국민연금공단 서울북부지역본부에서 시민이 상담을 받는 모습. / 뉴스1
건강보험료도 변수로 꼽혔다. 보고서는 1961년생이 연금을 받기 시작한 시점부터 국민연금 급여가 건강보험료 부과에 영향을 미치면서 조기 수급이 늘었을 수 있다고 분석했다. 건강보험 피부양자 소득 기준은 2022년 9월부터 연 3400만원에서 2000만원으로 낮아졌다. 보고서는 지금 구조가 제도 목적과 어긋난다고 지적했다. 감액 부담 때문에 정작 필요한 사람은 조기연금을 꺼린다. 반면 여유 있는 사람은 건강보험료 회피라는 별도 유인 때문에 조기연금을 택한다는 것이다.
적자 가구 72.5%... 부분연금제·실업크레딧 확대 제언
소득이 급감한 가구의 살림살이는 위태로웠다. 가계 수지가 적자인 가구 비율은 소득 유지·증가 가구가 23.4%였다. 소폭 감소 가구는 37.1%, 감소 가구는 42.9%였다. 소득이 절반 미만으로 떨어진 가구는 72.5%가 적자였다.
이들은 쓸 돈부터 줄였다. 절반 미만 가구의 균등화 소비지출은 월 124만원으로 유지·증가 가구의 234만9000원보다 크게 적었다. 오락·문화, 음식·숙박, 의류·신발을 합한 재량지출은 61만6000원 대 21만3000원으로 차이가 났다. 그러나 식료품과 주거·광열, 보건 등 필수지출은 쉽게 줄이지 못했다. 소비지출에서 필수지출이 차지하는 비중은 유지·증가 가구가 34.8%, 절반 미만 가구가 50%였다.
소득 급감 가구의 특성도 뚜렷했다. 가구주 취업률은 유지·증가 가구가 89.9%, 절반 미만 가구가 50.2%였다. 배우자 취업률은 47%와 10.6%로 차이가 더 컸다. 1인 가구 비율은 14.3%와 49.2%였다. 가구주 학력이 중졸 이하인 비율은 절반 미만 가구에서 39.2%에 달했다.
공백기가 1년씩 늘어날 때마다 가구 경제 여건도 나빠졌다. 1961~1964년생 가구의 월 경상소득은 공백기 60세 579만원에서 62세 501만원으로 줄었다. 같은 기간 공적연금 수급 가구는 16.8%에서 35.1%로 늘었다. 적자 가구는 35.9%에서 37.5%로 늘었다. 정년 전 단계에서 이미 열 가구 중 네 가구가 적자였다. 보고서는 개별 가구가 미리 저축해 공백기에 대비하기를 기대하기 어렵다고 짚었다.
보고서는 대응책으로 부분연금제 도입을 제안했다. 현행 조기노령연금은 전액을 한꺼번에 받는 방식이어서 연 6% 감액을 평생 감수해야 한다. 필요한 기간에 필요한 만큼만 받는 부분연금제가 도입되면 근로와 연금을 함께 이어갈 수 있다는 설명이다. 연금액이 건강보험료나 기초연금 감액과 맞물려 수급 선택을 왜곡하지 않도록 제도 간 연계를 정비해야 한다는 의견도 냈다.
가입 이력 자체를 두텁게 하는 방안도 담겼다. 보고서는 조기연금 접근성을 유연하게 하는 것만으로는 효과가 크지 않을 수 있다고 봤다. 이에 실직·휴직 기간의 실업크레딧과 추후납부 유인, 저소득 가입자 보험료 지원을 적극적으로 확대해야 한다고 했다. 사업장가입자부터 국민연금 가입 상한 연령을 단계적으로 연장하는 방안도 제시했다.
일자리를 구하기 어려운 취약 가구에 대한 지원책도 거론됐다. 보고서는 이들이 소비를 줄여도 필수지출은 유지하고 있다며 주거비와 에너지 비용 지원을 검토해야 한다고 했다. 원칙적으로 65세 이상이 참여하는 사회서비스형 노인일자리 '노인역량활용사업'의 참여 기준을 넓혀 연금을 받기 전까지의 가교 일자리로 활용하자는 제안도 내놨다.
Copyright ⓒ 위키트리 무단 전재 및 재배포 금지


