[이데일리 박민 기자] “극단적 언더슈팅(과도한 하락) 국면이다. 지금은 공포에 휩쓸려 투매에 동참할 때가 아니다.”
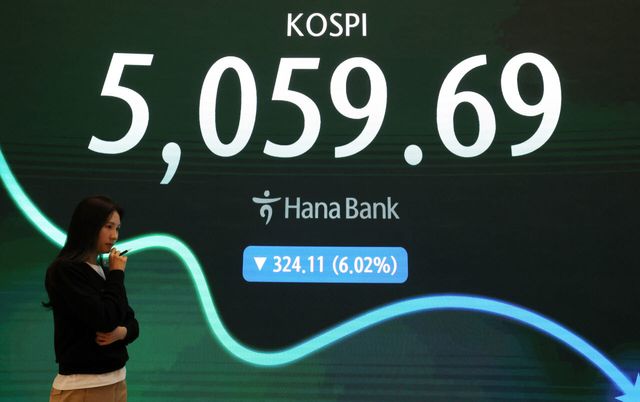
미국의 블루웨이브 충격으로 코스피가 지난 6일 장중 5000선마저 붕괴된 ‘패닉셀’ 충격이 상당한 가운데 국내 주요 증권사 리서치 수장들은 공포에 질린 ‘투매’를 최우선으로 경계하고 있다. 이번 하락장이 펀더멘털의 훼손이 아닌 수급 꼬임에 따른 극단적 언더슈팅이며, 국내 핵심 반도체 기업들의 이익 사이클이 여전히 유효하다는 판단에서다. 정부도 ‘투매가 투매를 부르는 악순환’을 막기 위해 9일부터 증권사의 반대매매 신용융자 담보비율 유지 의무(140%)를 면제하기로 하는 등 증시 변동성을 예의주시하고 있다.
증권업계는 이번 폭락장이 시장의 과민 반응과 헤지펀드 청산 등의 수급 요인이 복합적으로 작용한 데 따른 것으로 진단했다. 반도체주 비중이 절대적인 우리나라뿐 아니라 지난 6일 일본(-5.96%)과 대만(-4.51%)도 급락했고 중국, 홍콩도 1% 넘게 떨어졌다. 이진우 메리츠증권 리서치센터장은 “이번 주가 하락을 하나의 이벤트로만 보기는 어렵다”며 “AI 산업에 대한 미해소된 의구심에 중간선거까지 더해지면서, 누적된 불안 요인이 유동성 꼬임과 투자자들의 포지션 청산으로 이어진 결과”라고 분석했다. 박연주 미래에셋증권 AI리서치센터장도 “ AI 관련주 쏠림에 따른 반작용, 연말을 앞둔 이익 확정 매도, 헤지펀드 청산 등 수급 요인이 겹친 결과로 보인다”고 말했다.
특히 이번 폭락장에서 ‘아직 오지 않은 불황’까지 주가에 일시에 밀어 넣으면서, 기업 실적 대비 비이성적인 과매도 영역에 도달했다고 봤다. 양지환 대신증권 리서치센터장은 “추가 하락 가능성을 배제할 수 없지만, 펀더멘털 대비 과매도 국면은 맞다고 판단한다”며 “현 코스피 지수(5059.69)는 12개월 선행 이익 전망이 컨센서스 대비 무려 38~49% 낮아진 경우를 반영한 수준”이라고 진단했다. 이는 향후 코스피 상장사들의 이익이 ‘40% 이상 폭락할 것’이라는 극단적인 시나리오를 현재 주가에 모조리 반영했다는 설명이다.
같은 맥락에서 국내 증시 양대 축인 삼성전자와 SK하이닉스의 추가 하락 여력도 제한적으로 평가가 지배적이다. 이진우 센터장은 “삼성전자와 SK하이닉스의 주가순자산비율(PBR)은 현재 1.1배 수준까지 내려왔다”며 “과거 반도체가 전형적인 시클리컬 산업이었을 때도 업황이 바닥에 가까운 수준에서 나타났던 밸류에이션”이라고 말했다. 윤석모 삼성증권 리서치센터장도 “과거 급락 국면과 달리 금융 시스템 내에서 균열이 발생하고 있지 않고, 국내 수출 호조와 글로벌 매크로 지표가 여전히 견조하다”며 “수개월간 밸류에이션 부담을 낮춘 만큼 시장의 반응은 조만간 펀더멘털 논리로 수렴할 것”이라고 내다봤다.
다만 외국인의 거센 매도를 받아낼 수급 안전판이 취약해 단기 바닥을 예단하기는 이르다는 지적도 팽팽하다. 코스피 지수가 장중 8% 넘게 폭락해 매매를 일시 중단하는 서킷브레이커가 발동했던 지난 6일에도 외국인은 2조 6900억원어치를 순매도하며 폭락을 주도했다. 한 주간(11월 2~6일) 코스피 시장에서 쏟아낸 순매도 규모만 10조 4427억원에 달한다.
추가 하락을 경고하는 이들은 이번 매도세가 AI 설비투자의 자금 조달을 넘어 투자금 회수 의구심으로 번지는 양상인 만큼 섣부른 ‘바닥론’을 경계하고 있다. 윤창용 신한투자증권 리서치본부장은 “시장의 관심이 자금조달 가능성에서 투자한 설비를 예정대로 가동하고 충분한 수익을 낼 수 있는지로 옮겨붙었다”며 “선행 PBR 1배 하회만으로 이익 위험이 충분히 반영됐다고 단정하기는 어려우며, 과거 패턴상 외국인 매도세 둔화가 확인되는 4500~4800선 부근까지 보수적으로 점검할 필요가 있다”고 짚었다.
|
Copyright ⓒ 이데일리 무단 전재 및 재배포 금지


