|
7일 엠피닥터에 따르면 전날(6일) LG생활건강은 전 거래일 대비 5000원(2.09%) 내린 23만 4000원에 장을 마쳤다. LG생활건강의 52주 최고가는 33만 5500원으로, 주가가 10%가량 주저앉은 셈이다. 같은 날 에이피알은 1만 3500원(5.02%) 떨어진 25만 5500원에 장을 마감했다. 52주 최고가인 47만 5000원과 비교하면 절반 수준으로 떨어졌다.
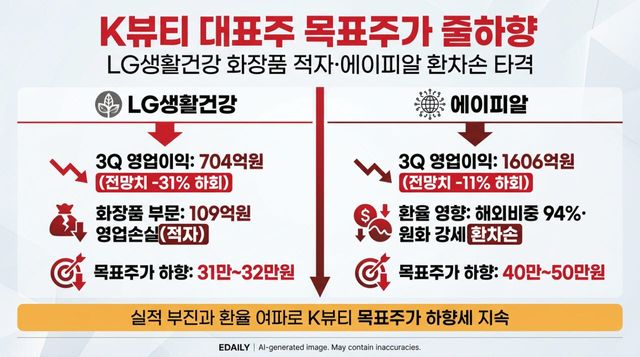
특히 실적 발표 직후 증권가의 평가가 매서웠다. 앞서 LG생활건강은 3분기 연결 기준 매출액은 1조 5774억원으로 전년 대비 0.2% 감소했고, 영업이익은 704억원으로 52.4% 늘었지만 시장 전망치를 31% 이상 밑돌았다. 무엇보다 화장품 부문이 영업손실 109억원을 내며 적자를 이어간 게 뼈아팠다.
이에 증권가는 일제히 목표주가를 낮췄다. 메리츠증권은 보고서를 통해 목표주가를 기존 37만원에서 하향한 32만원을 제시했다. 한국투자증권은 34만원에서 31만원으로, 상상인증권도 35만원에서 31만원으로 낮춰 잡았다.
송지연 상상인증권 연구원은 “화장품 사업의 펀더멘털 회복을 논하기에는 이르다. 향후 더후의 회복이나 닥터그루트 외 자체 브랜드의 추가 성공이 확인된다면 리레이팅도 가능할 것”이라면서도 “단기간 내 어느 쪽도 가시적인 성과를 기대하기 어려워 주가의 추세적 상승 가능성은 제한적이라고 판단한다”고 분석했다.
반면 에이피알은 사업 구조가 아닌 ‘환율’이라는 외생 변수가 실적을 흔들었다. 해외 매출 확대로 분기 최대 매출을 다시 썼음에도 원화 강세에 따른 환차손이 영업이익을 갉아먹었다. 에이피알의 올해 3분기 매출액은 7731억원으로 전년 대비 100.3% 증가했다. 영업이익은 1606억원으로 67.1% 늘었지만 시장 전망치를 11%가량 하회했다. 전분기와 비교하면 매출액은 0.7% 증가한 반면 영업이익은 15.7% 감소했다.
에이피알의 해외 매출 비중이 94%에 달하는 가운데 3분기 평균 환율과 기말 환율이 각각 5.6%, 11.9% 하락하면서 원화 환산 매출과 수익성에 부담을 줬다는 게 증권가의 분석이다. 환율 하락에 따른 영업이익률 영향은 마이너스(-) 1.7%포인트로 추산됐다.
이에 IBK투자증권은 에이피알 목표주가를 기존 55만원에서 50만원으로 내렸다. 조경진 IBK투자증권 연구원은 “환율 변동에 따른 수익성 부담과 실적 전망 조정을 반영해 목표주가를 하향 조정한다”면서 “해외 매출 비중 확대에 따른 환율 민감도 상승은 단기 수익성 부담 요인이나, 화장품 중심의 성장과 글로벌 판매채널 다변화에 따른 중장기 성장성은 유효하다”고 했다.
삼성증권도 목표주가를 기존 55만원에서 40만원으로 낮췄다. 정동희 삼성증권 연구원은 “환율 영향으로 하락한 3분기 실적을 반영해 올해와 내년 영업이익 전망치를 기존 대비 각각 14%, 4% 하향했다”고 했다. 그러면서도 “수출 비중 확대에 따른 환율 영향 상승으로 단기 눈높이 조정은 불가피하나, 성장성 대비 과매도 구간이라 판단한다”고 덧붙였다.
이외에도 유진투자증권은 53만원에서 45만원으로, 신영증권은 56만원에서 45만원으로 각각 내렸다.
Copyright ⓒ 이데일리 무단 전재 및 재배포 금지


