|
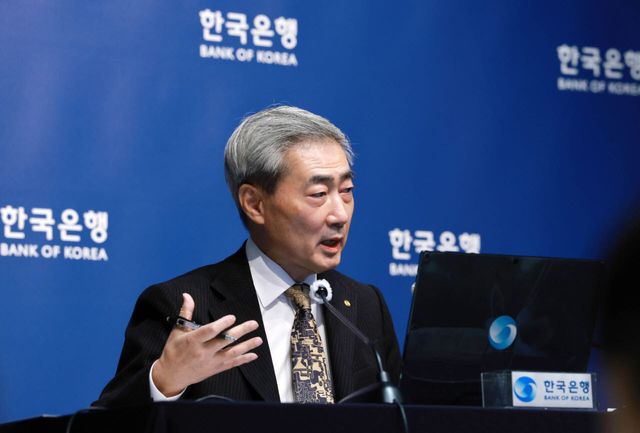
◇ “주가 말고 반도체 가격”…7월부터 이어진 신현송의 잣대
씨티는 6일 발간한 보고서에서 “코스피 하락에도 한은이 11월과 내년 2월에 각각 0.25%포인트씩 금리를 올려 최종금리가 연 3.5%에 이를 것이라는 기본 시나리오를 유지한다”고 밝혔다. 코스피는 이날 장중 5000선 밑으로 밀렸다.
코스피지수는 종가 기준으로 5059.69를 기록하며 6월 22일 고점(9114.55) 대비 약 44% 떨어졌다. 지난해 말 4214에서 116% 치솟았던 상승분을 상당 부분을 반납했다.
씨티는 오는 26일 금융통화위원회에서 한은이 소수의견 없이 기준금리를 연 3.25%로 올릴 것으로 예상했다. 6개월 뒤 기준금리 전망을 담은 점도표 중간값도 3.50%로 높아질 것으로 봤다. 종전 점도표 중간값은 3.25%였다.
주가 급락에도 통화정책 경로에 흔들림이 없을 것으로 판단하는 근거는 신 총재의 발언이다. 신 총재는 실물경제를 판단할 때 메모리 반도체 주가보다 실제 가격 흐름이 훨씬 중요하다는 입장을 일관되게 밝혀 왔다.
처음 이런 입장을 밝힌 것은 첫 금리 인상을 단행한 7월 16일이다. 당시 인상 당일 코스피가 급락하자 신 총재는 “금리가 주가를 좌우한다는 평가에는 100% 동의하지 않는다”며 반도체 주가보다 반도체 가격을 봐야 한다고 말했다. 그는 1분기 국내총소득(GDI)이 13.2% 늘어난 것도 결국 반도체 가격 덕분이라고 설명했다.
석 달 뒤인 10월 22일, 기준금리를 연 3.00%로 동결한 직후 기자간담회에서도 같은 말을 했다. 신 총재는 “반도체 주가보다 반도체 가격 자체를 보는 것이 더 중요하다”며 “반도체 가격은 지금도 견조하게 상승하고 있어 수출과 성장에 관한 기존 판단은 유효하다”고 밝혔다.
◇ 반도체값 여전히 상승세지만 증시 충격도 무시 못해
신 총재가 반도체 가격을 강조한 이유는 소득과 물가로 이어지는 통로이기 때문이다. 메모리 가격이 오르면 교역조건이 좋아지고 GDI가 늘어난다. 늘어난 소득은 시차를 두고 수요 압력으로 번진다. 한은이 10월 통화정책방향에서 반도체 가격 상승에 따른 비용 압력과 수요 측 압력을 함께 물가 상방 요인으로 꼽은 것도 이 때문이다.
주가가 빠져도 메모리 가격이 버티는 한 소득과 물가 경로는 그대로이고, 금리 인상의 근거도 유효하다는 얘기다. 결과적으로 총재가 7월부터 세워둔 잣대가 증시 급락 국면에서 긴축 판단이 흔들리지 않도록 하는 기준점 역할을 할 것으로 해석된다.
씨티는 주요 D램 현물가격이 여전히 오름세라며, 반도체 수출이 올해 203% 늘어난 데 이어 내년에도 53% 증가할 것으로 전망했다. 3분기 국내총생산(GDP) 호조와 10월 근원물가의 끈적한 흐름도 추가 긴축 근거로 제시했다.
그렇다고 주가 급락의 충격을 완전히 무시할 수 있는 것은 아니다. 신 총재도 10월 기자간담회에서 주가 조정이 실물경제에 어느 정도 영향을 미치고 있다고 진단했다. 또 개인투자자가 크게 늘어난 만큼 주가 하락이 소비에 미치는 영향이 과거 추정치보다 커졌을 가능성을 배제할 수 없다고도 했다.
씨티도 4분기 민간소비의 하방 위험이 상당하다고 봤다. 최근 코스피 급락으로 가계가 연초 이후 쌓은 주식 평가이익이 거의 사라졌다는 추산이다. 이에 따라 자동차와 전자제품 등 내구재 판매가 역(逆)자산효과를 겪고, 금융·보험업 서비스 생산도 위축될 수 있다고 봤다. 다만 4분기부터 들어올 배당금, 내년 1분기 반도체 기업 성과급, 내년 상반기 정부 이전지출 확대가 내년 상반기 소비 위축을 일부 상쇄할 것으로 봤다.
김 이코노미스트는 “올해 4분기에서 내년 1분기에 메모리 현물가격과 반도체 수출이 예상과 달리 급락할 경우 한은이 11월 기준금리를 연 3.25%로 올린 뒤 인상을 멈추거나 미룰 수 있다”고 봤다.
Copyright ⓒ 이데일리 무단 전재 및 재배포 금지


