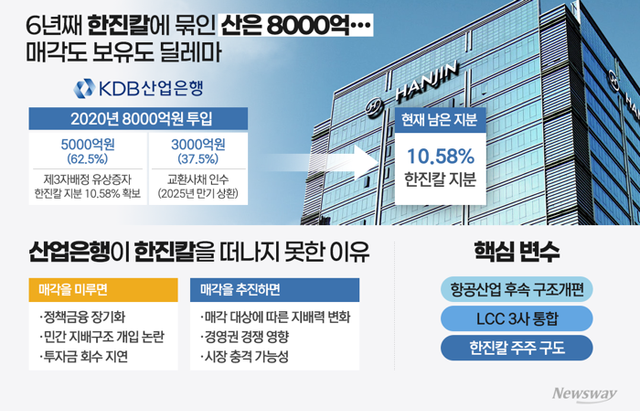
 그래픽=홍연택 기자
산업은행이 2020년 한진칼에 투입한 8000억원이 6년째 한진그룹 지배구조의 주요 변수로 남아 있다. 대한항공과 아시아나항공의 통합은 마무리 단계에 접어들었지만 저비용항공사(LCC) 통합 등 후속 구조개편이 남아 있기 때문이다. 호반그룹이 한진칼 최대주주에 오르고 조원태 회장이 지분 추가 매입 계약을 체결하면서 산업은행의 지분 향방도 다시 주목받고 있다.
6일 금융권과 항공업계에 따르면 산업은행은 2020년 11월 한진칼에 총 8000억원을 투입했다. 5000억원은 제3자배정 유상증자에 참여하는 방식으로 지원했다. 나머지 3000억원은 교환사채(EB)를 인수하는 데 사용했다. 유상증자를 통해 산업은행은 한진칼 지분 10.58%를 확보했다. EB는 2025년 만기 상환돼 현재 산업은행이 보유한 한진칼 지분은 유상증자로 확보한 물량이다.
당시 코로나19로 국제선 여객 수요가 급감하면서 아시아나항공의 독자 생존 가능성이 불투명해졌다. 정부와 산업은행은 대한항공 중심의 인수·통합을 통해 국내 항공산업의 경쟁력을 유지하는 방안을 택했다. 한진칼에 자금을 투입한 것은 대한항공의 아시아나항공 인수 재원을 지원하고 통합 이행을 담보하기 위해서였다.
산업은행은 투자 과정에서 한진칼과 투자합의서를 체결했다. 사외이사 추천권과 주요 경영사항에 대한 사전 협의·동의권 등을 확보해 통합 작업을 감시하는 장치를 마련했다. 산업은행 추천 인사 3명은 2024년 한진칼 이사회에 선임됐다. 정책금융기관이 민간기업의 주요 주주로 참여하면서 통합 이행과 경영 감시를 함께 맡게 된 것이다.
다만 계약상 권한과 실질적인 견제력은 구분할 필요가 있다. 산업은행이 주요 경영사항에 의견을 제시하더라도 모든 의사결정을 직접 통제할 수 있는 것은 아니다. 정책금융기관이 민간기업의 경영에 어느 수준까지 관여해야 하는지도 논쟁거리다. 투자 당시 확보한 감시 권한이 통합 이후에도 필요한지, 어떤 방식으로 정리할지 검토해야 한다.
산업은행의 지분 회수는 항공산업 구조개편과 맞물려 있다. 산업은행은 지난 2일 대한항공과 아시아나항공의 통합 등 항공산업 구조개편이 마무리되기 전까지 한진칼 지분을 매각할 계획이 없다는 입장을 밝혔다. 대한항공과 아시아나항공의 통합에 이어 진에어·에어부산·에어서울의 LCC 통합이 남아 있다는 점을 고려한 것으로 풀이된다.
통합 LCC는 2027년 3월 17일 출범을 목표로 합병 절차를 밟고 있다. 대형항공사 통합 이후에도 노선과 기단, 인력, 정비 체계를 재편해야 하는 과제가 이어진다. 산업은행이 투자금을 회수하기에 앞서 항공산업의 구조개편이 실제로 안정화됐는지를 살펴야 하는 이유다.
산업은행 지분은 한진칼 지배구조에도 적지 않은 영향을 미친다. 현재 호반그룹 지분은 20.69%, 조 회장 측은 20.58%다. 산업은행이 보유한 10.58%는 양측의 지분 격차를 크게 웃돈다. 향후 지분을 매각할 경우 매각 대상과 방식에 따라 한진칼의 최대주주와 이사회 구도가 달라질 수 있다. 특정 주주에게 지분이 집중되면 경영권 경쟁이 다시 격화할 가능성도 있다.
산업은행이 지분을 장기간 보유하는 데 따른 부담도 있다. 항공산업 구조개편을 위해 투입한 정책금융이 민간기업의 주요 주주로 계속 남으면 국책은행의 역할과 책임 범위에 대한 논란이 이어질 수 있다. 반대로 통합 작업이 충분히 안정되지 않은 상태에서 지분을 서둘러 매각하면 지배구조 불확실성이 커질 수 있다.
산업은행의 과제는 단순한 투자금 회수가 아니다. 정책금융을 통해 추진한 항공산업 구조개편이 시장 경쟁력 강화로 이어지도록 마무리하고 이후에는 시장 원리에 따라 지배구조가 작동하도록 출구전략을 마련해야 한다. 통합 항공사의 안정적인 경영과 정책금융의 책임 있는 회수 사이에서 균형점을 찾는 일이 남았다.
Copyright ⓒ 뉴스웨이 무단 전재 및 재배포 금지


