닌텐도가 11월 5일 2027년 3월기 상반기(2026년 4~9월) 실적을 발표했다. 스위치2 판매량은 1년 전보다 37% 줄었지만 영업이익은 49% 늘었다.
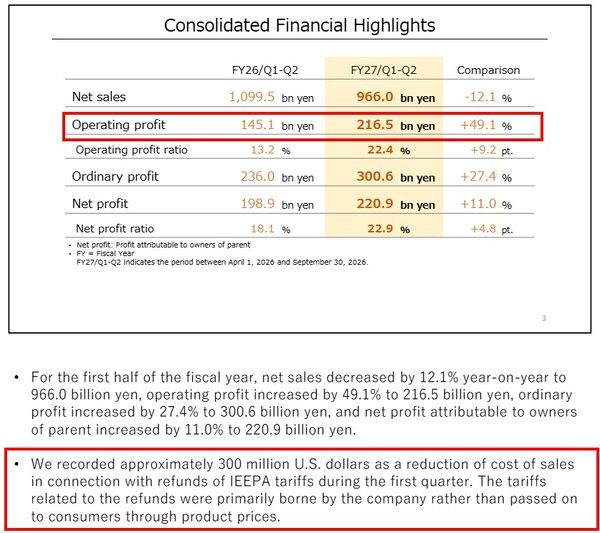
게임와이가 닌텐도 IR 사이트에 올라온 실적 설명 자료를 확인한 결과, 상반기 매출은 9660억 엔으로 전년 같은 기간보다 12.1% 줄었다. 반면 영업이익은 2165억 엔으로 49.1% 늘었고, 영업이익률은 22.4%로 9.2%포인트 올랐다. 경상이익은 3006억 엔(27.4% 증가), 순이익은 2209억 엔(11.0% 증가)이다.
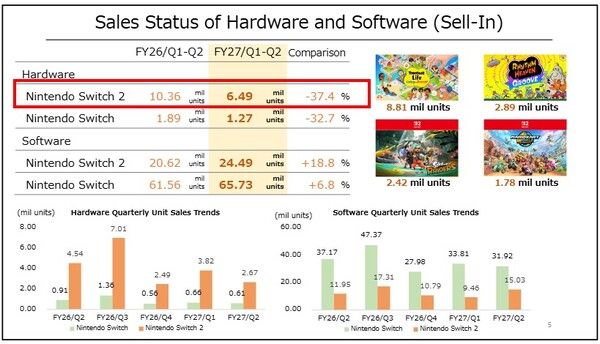
매출이 줄어든 이유는 하드웨어다. 상반기 스위치2 판매량(출하 기준)은 649만 대로 전년 같은 기간 1036만 대보다 37.4% 적었다. 분기별로 보면 4~6월 382만 대, 7~9월 267만 대다. 출시 직후였던 지난해 7~9월 454만 대와 비교하면 감소 폭이 더 크다. 스위치1 하드웨어도 127만 대로 32.7% 줄었다.
9월 말 기준 스위치2 누적 판매량은 2635만 대, 소프트웨어 누적 판매량은 7321만 장이다.
소프트웨어는 반대로 늘었다. 상반기 스위치2 소프트웨어는 2449만 장으로 18.8%, 스위치1 소프트웨어는 6573만 장으로 6.8% 증가했다. 스위치1용 '토모다치 라이프: 리빙 더 드림(Tomodachi Life: Living the Dream)'이 881만 장 팔렸고, '리듬 헤븐 그루브(Rhythm Heaven Groove)' 289만 장, 스위치2용 '스플래툰 레이더스' 242만 장이 뒤를 이었다. 지난해 나온 '마리오 카트 월드'도 상반기에 178만 장이 더 나갔다.
이익을 끌어올린 건 소프트웨어 비중과 관세 환급이다. 닌텐도는 설명 자료에서 "1분기에 국제긴급경제권한법(IEEPA)에 근거한 미국 관세 환급과 관련해 약 3억 달러를 매출원가 감소로 반영했다"고 밝혔다. 이어 "환급 대상 관세는 제품 가격을 통해 소비자에게 전가하지 않고 주로 회사가 부담했던 것"이라고 덧붙였다. 이 영향 등으로 매출총이익률은 50.4%로 1년 새 14.2%포인트 높아졌다.
디지털 매출은 2496억 엔으로 60.5% 늘었고, 전용 게임기 소프트웨어 매출에서 디지털이 차지하는 비중은 60.7%로 올라섰다. 영화 관련 수입이 포함된 IP 관련 수입은 627억 엔으로 87.9% 증가했다. 닌텐도는 '슈퍼 마리오 갤럭시 무비' 관련 영화·영상 수입 증가를 이유로 꼽았다. 엔화 약세로 매출이 약 631억 엔 늘어나는 효과도 있었다.
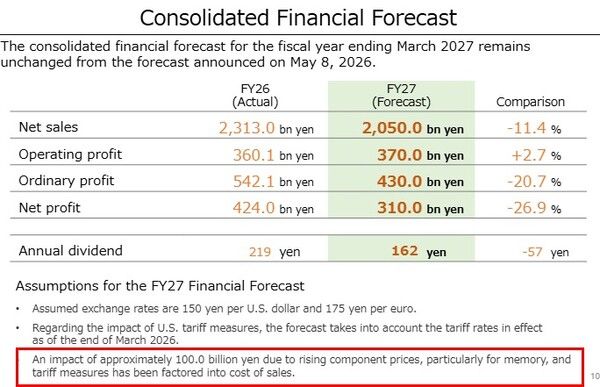
연간 전망은 5월 8일 발표치를 그대로 유지했다. 매출 2조500억 엔, 영업이익 3700억 엔, 스위치2 하드웨어 1650만 대다. 상반기에 649만 대를 팔았으니 하반기에만 1001만 대를 더 팔아야 한다. 출시 첫해였던 지난해 하반기(10~12월 701만 대, 1~3월 249만 대) 판매량 950만 대보다 많은 숫자다.
비용 부담도 전망에 들어가 있다. 닌텐도는 "메모리를 중심으로 한 부품 가격 상승과 관세 조치에 따른 약 1000억 엔의 영향을 매출원가에 반영했다"고 적었다. 연간 순이익 전망은 3100억 엔으로 전년(4240억 엔)보다 26.9% 적다.
하반기 판매는 신작이 끌어야 한다. 닌텐도는 실적 발표와 같은 날인 11월 5일 스위치2용 '젤다의 전설: 시간의 오카리나' 리메이크를 출시했고, 실적 자료의 향후 발매 일정에는 '포켓몬 윈즈(Pokémon Winds)'와 '포켓몬 웨이브(Pokémon Waves)', '커비 앤 더 월드 비욘드(Kirby and the World Beyond)' 등이 올라 있다.
한편 닌텐도는 중간배당을 주당 76엔으로 정했다. 전년 42엔보다 34엔 많다.
Copyright ⓒ 게임와이 무단 전재 및 재배포 금지


