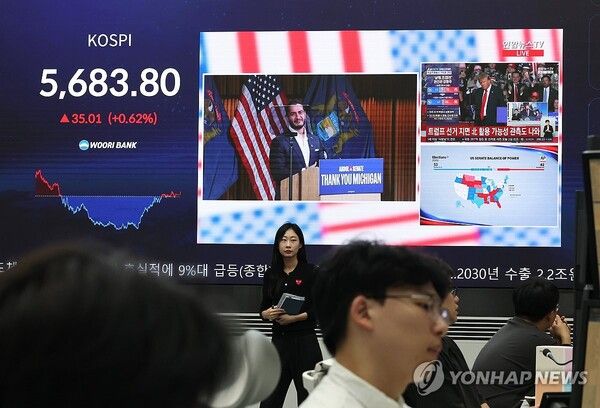
[뉴스로드] 미국 민주당이 중간선거에서 상·하원을 모두 장악하는 ‘블루 웨이브’가 현실화한 가운데, 5일 한국 증시는 업종별로 극명한 희비가 엇갈릴 것으로 보인다. 인공지능(AI) 데이터센터 건설 규제 강화 가능성이 부각되며 반도체 업종에 부담이 커진 반면, 이란 전쟁 조기 종식 기대에 따른 국제유가 급락과 미 국채금리 안정은 전체 증시에는 우호적인 재료로 작용하고 있어서다.
전날 코스피는 전장보다 35.01포인트(0.62%) 오른 5,683.80에 마감했다. 장 초반 5,828.13(+3.17%)까지 치솟았던 지수는 곧 상승분을 반납하며 하락 전환, 한때 4.02% 내린 5,421.72까지 밀렸다가 오후 들어 낙폭을 대부분 회복하는 ‘롤러코스터 장세’를 연출했다.
시가총액 1·2위인 삼성전자와 SK하이닉스의 급등·급락이 지수 변동성을 키웠다. 장 초반 4% 가까이 오르던 삼성전자는 결국 5.24% 내린 20만8천원에, 5%대 상승률을 보였던 SK하이닉스는 6.80% 하락한 130만3천원까지 밀렸다가 낙폭을 상당 부분 만회한 수준에서 정규장을 마쳤다.
수급 면에서는 외국인이 유가증권시장에서 2조5020억원을 순매도하며 지수를 압박했다. 개인과 기관은 각각 1조1442억원, 1조136억원을 순매수했다. 애프터마켓까지 포함한 전체 거래 기준으로도 외국인은 2조4467억원 매도 우위를, 개인과 기관은 9천629억원, 1조1334억원 매수 우위를 기록했다.
변동성의 배경에는 미국 중간선거 직후 뉴욕 증시 선물시장의 급등락이 있었다. 도널드 트럼프 대통령이 이끄는 공화당이 근래 보기 드문 참패를 당했다는 소식에 나스닥 선물지수가 한때 급락하며 아시아 증시에 연쇄 충격을 줬다. 트럼프 대통령의 ‘선거 불복’ 가능성과 민주당이 공약한 데이터센터 건설 규제 강화 우려가 겹치면서다.
이후 트럼프 대통령이 선거 결과 수용 의사를 밝히자 정치적 불확실성이 완화되며 한국을 포함한 아시아 증시는 낙폭을 상당 부분 되돌렸다. 다만 AI 데이터센터 규제와 관련한 정책 방향이 구체화되지 않은 만큼, 반도체 업종을 둘러싼 불확실성은 여전히 남아 있는 상태다.
간밤 뉴욕증시는 3대 주요 지수가 일제히 급등했다. 뉴욕증권거래소에서 다우존스30 산업평균지수는 3.03% 오른 53,356.12에 마감, 지난 9월 8일 이후 약 두 달 만에 다시 5만3천선을 회복했다. 스탠더드앤드푸어스(S&P)500과 나스닥 종합지수도 각각 1.58%, 1.44% 상승했다.
이번 선거 결과가 이란 전쟁과 고물가에 대한 유권자 심판 성격을 띠면서 전쟁 조기 종식 기대가 커진 점이 증시를 떠받쳤다. 척 슈머 민주당 상원 원내대표는 “이 전쟁은 반드시 끝나야 한다”고 강조했고, JD 밴스 미국 부통령도 공화당 패배의 원인으로 이란 전쟁을 지목했다.
이에 따라 국제유가는 급락했다. 뉴욕상업거래소에서 12월 인도분 서부텍사스산원유(WTI)는 전장보다 7.97달러(8.29%) 떨어진 배럴당 88.12달러에, 브렌트유 1월물은 8.98달러(8.67%) 하락한 배럴당 94.62달러에 거래를 마쳤다. 유가 급락과 함께 미 국채금리도 하락하며 안정세로 돌아섰다.
업종별로는 빅테크와 반도체의 명암이 갈렸다. 서상영 미래에셋증권 상무는 “민주당이 상·하원을 모두 장악한 가운데 트럼프 대통령이 선거 결과를 수용하겠다고 언급하면서 정치 불확실성이 완화돼 증시가 상승 출발했다”며 “의회의 견제로 트럼프발 급격한 정책 변화가 제한될 수 있다는 점도 우호적으로 작용했다”고 분석했다.
그는 “유가 급락과 금리 안정 속에 대형 기술주가 상승을 주도했지만, 신규 데이터센터 건설 제한 등 규제 이슈가 부각되며 반도체 기업들이 부진을 보이는 등 업종 간 차별화가 두드러졌다”며 “다우지수는 3% 넘게 급등한 반면 반도체 지수는 3% 이상 하락했다”고 설명했다.
실제 아마존(+6.12%), 마이크로소프트(MS·+6.68%), 알파벳(+3.18%), 메타(+1.44%) 등 빅테크는 일제히 강세를 보였다. 신규 데이터센터 건설이 제한될 경우 출혈 경쟁에 따른 과잉투자 우려가 완화돼 현금흐름이 개선되고, 이미 확보한 AI 인프라의 가치가 부각될 것이라는 기대가 주가를 밀어올린 것으로 풀이된다.
반면 엔비디아(-3.17%), 브로드컴(-2.00%), 마이크론(-7.00%), SK하이닉스 ADR(-5.12%), 샌디스크(-7.91%) 등 메모리·스토리지 반도체주는 메모리 수요 증가 속도 둔화 우려에 큰 폭으로 하락했다. 테슬라(-3.34%)와 스페이스X(-3.88%)도 약세를 면치 못했다. 트럼프 대통령과의 ‘브로맨스’를 과시하며 공화당에 대규모 선거 자금을 지원한 일론 머스크를 둘러싼 ‘오너 리스크’가 부각된 영향으로 해석된다.
한국 증시 관련 대외 지표는 엇갈렸다. 모건스탠리캐피털인터내셔널(MSCI) 한국 증시 ETF는 1.90% 내린 반면, MSCI 신흥지수 ETF는 0.85% 올랐다. 필라델피아 반도체 지수는 3.13% 하락했지만, 러셀2000과 다우 운송지수는 각각 1.58%, 1.12% 상승했다. 코스피200 야간선물은 1.66% 떨어져 국내 반도체주에 대한 부담을 예고했다.
서 상무는 “미 증시 강세는 한국 증시에 우호적이고, 국제유가 급락과 국채금리 하락 안정도 투자심리에 긍정적인 영향을 줄 것”이라면서도 “신규 설비 규제 이슈가 부각되며 반도체 기업들이 큰 폭으로 하락한 점은 부담 요인”이라고 진단했다.
그는 “한국 증시는 대외 금융여건 개선이 하방을 지지하는 가운데, 반도체를 중심으로 한 외국인 수급이 지수 방향성을 결정할 것”이라며 “당분간 반도체 업종을 중심으로 지수 변동성이 확대될 수 있으나, 실적 등을 감안하면 단기 변동성에도 불구하고 견조한 흐름을 이어갈 가능성이 크다”고 내다봤다.
Copyright ⓒ 뉴스로드 무단 전재 및 재배포 금지


