3분기 영업이익 1018억원 '어닝 서프라이즈'…"업종 내 최선호주 의견 지속"
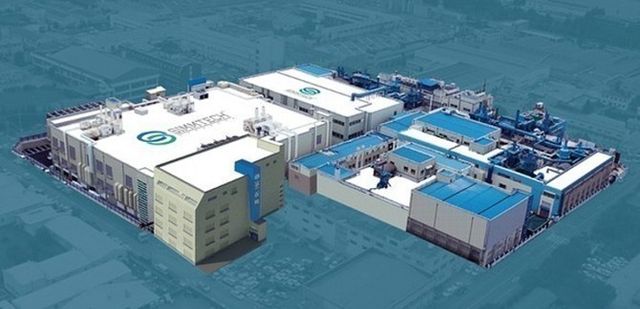 심텍 청주 공장 전경 ⓒ 심텍
[프라임경제] 대신증권은 4일 심텍(222800)에 대해 3분기 영업이익이 컨센서스를 상회하는 깜짝 호실적을 기록한 가운데, 소캠2 등 고부가 매출 확대와 고다층미세회로공법(MSAP) 및 비메모리 패키지 비중 증가에 힘입어 이익 확대 구간에 진입했다며 투자의견 '매수' 및 목표주가 17만원을 유지했다.
대신증권에 따르면 심텍의 올해 3분기 잠정 매출액과 영업이익은 전 분기 대비 각각 4.2% 증가한 5359억원, 61.9% 성장한 1018억원을 기록했다. 매출은 컨센서스 5575억원을 3.9% 하회했으나, 영업이익은 종전 추정 837억원 및 컨센서스 852억원를 각각 21.6%와 19.4% 상회했다.
매출 대비 영업이익의 큰 폭 증가는 소캠2 관련 모듈 매출이 569억원으로 전 분기 대비 35% 늘어나는 등 고부가 영역인 MSAP 매출이 3312억원으로 8% 늘어나고 믹스가 확대된 데 기인한다. 영업이익률은 19%로 전 분기 대비 6.8%p 개선됐다.
3분기 부문별 실적을 살펴보면 플립칩-칩스케일패키지(FC-CSP)·시스템인패키지(SIP)·다중칩패키지(MCP)·그래픽더블데이터레이트(GDDR) 등 MSAP 부문 매출은 3312억원으로 전 분기 대비 4% 증가했다.
서버·솔리드스테이드드라이브(SSD)·PC 등 모듈 인쇄회로기판(PCB)의 HDI 부문은 1424억원으로 11% 늘었다. 반면 저부가인 텐팅 부문 매출은 623억원으로 22% 감소했다.
박강호 대신증권 연구원 "2분기와 3분기에 수익성 호조가 빠르게 진행되며, 올해 하반기 영업이익은 상반기 대비 185% 증가한 2182억원으로 추정된다"며 "소캠2 매출 확대 수혜로 판단해 2027년 주당순이익(EPS)을 22.7% 상향 조정했다"고 짚었다.
이어 "업종 내 최선호주 의견을 지속한다"고 덧붙였다.
핵심 투자 포인트로는 소캠2 및 MSAP 제품군의 매출 증가를 꼽았다.
박 연구원은 "소캠2 모듈만 집계한 매출은 올해 1444억원에서 내년 3093억원으로 114.2% 급증할 것"이라며 "이는 다른 메모리 모듈 및 MCP 대비 수익성이 높다"고 짚었다.
이어 "동사는 삼성전자, SK하이닉스, 마이크론 등 메모리 3사를 고객으로 확보해 소캠2 모듈 업체 중 최대 점유율을 차지하고 있다"며 "관련된 반도체 기판인 MCP도 동시에 공급하고 있다"고 강조했다.
끝으로 "3분기에 MSAP 비중이 84%로 전 분기 대비 5%p 상승하고, 텐팅 공법 기판 매출 비중은 축소되며 가동률 확대로 영업이익률이 큰 폭 개선됐다"며 "4분기 매출과 영업이익은 각각 전 분기 대비 3.7%, 14.4% 증가한 5559억원, 1164억원으로 추정된다"고 내다봤다.
Copyright ⓒ 프라임경제 무단 전재 및 재배포 금지


