 그래픽=홍연택 기자
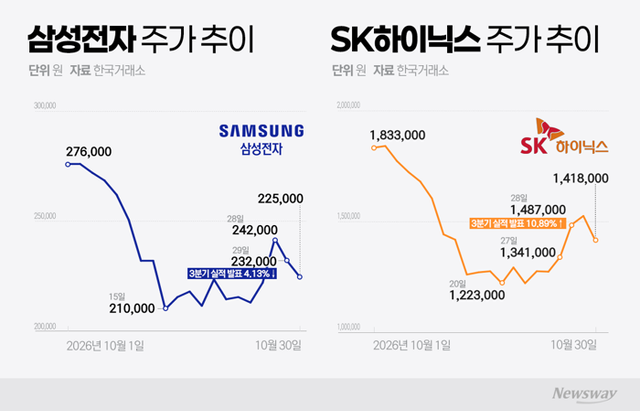
삼성전자와 SK하이닉스가 나란히 역대 최대 실적을 거뒀지만 주주환원 정책에 대한 시장의 평가는 엇갈렸다. SK하이닉스가 대규모 추가 주주환원책을 내놓으며 주가가 급등한 반면 삼성전자는 구체적인 실행 방안을 내년 1월로 미루면서 하락을 피하지 못했다. 증권가는 삼성전자의 주주환원 확대 가능성을 높게 평가하면서도 내년 1월 예정된 정책 발표가 향후 주가 회복에 중요한 영향을 미칠 것으로 내다봤다.
실적 발표 당일 삼성전자 주가 4.13% 하락···SK하이닉스는 10.89% 급등
SK하이닉스는 지난달 28일, 삼성전자는 지난달 29일 2026년 3분기 경영실적을 발표했다. 삼성전자는 3분기 영업이익이 107조원, SK하이닉스는 83조원을 기록하며 역대 최대 실적을 냈다.
SK하이닉스 주가는 실적 발표일인 지난달 28일 전 거래일 대비 10.89% 급등하며 거래를 마쳤다. 반면 삼성전자는 지난달 29일 역대급 실적과 달리 4.13% 떨어진 23만500원을 기록했다.
양사의 주주환원 정책에 따라 투자심리가 갈린 것으로 풀이된다. SK하이닉스는 전날 3분기 실적 발표와 함께 올해 주주환원 예상 규모를 약 100조원으로 밝혔다. 앞서 지난 8월 발표한 40조원의 자사주 매입을 최근 마무리한 데 이어 60조원의 추가 주주환원책을 내놓은 것이다.
반면 삼성전자는 추가 자사주 매입·소각 규모나 현금배당과의 배분 비율 등 시장이 주목했던 새로운 주주환원 방안을 내놓지 않았다. 올해 주주환원 규모를 기존에 제시한 90조~110조원으로 유지했다. 삼성전자는 내년 1월 말 이사회를 열고 2026년 잔여 재원의 최종 주주환원 규모와 구체적인 실행 방안을 확정할 예정이라고 밝혔다. 이와 함께 2027년부터 적용할 차기 주주환원 정책도 발표할 계획이다.
김운호 IBK투자증권 연구원은 지난달 30일 보고서에서 "현재 수익성과 시장 상황을 고려하면 삼성전자의 적정 주가는 46만원으로 판단한다"면서도 "주주환원 정책이 시장 기대치에 미치지 못하고 경쟁사와 비교해도 선호도가 낮아질 것을 고려하면 주가 상승은 제한적일 것"이라며 목표주가를 기존 46만원에서 35만원으로 하향 조정했다.
다만 증권가에서는 견조한 실적 흐름과 기존에 제시된 주주환원 재원을 고려할 때 삼성전자의 주주환원 정책 강화 기조가 이어질 것으로 보고 있다. 내년 1월 구체적인 실행 방안이 공개되면 주주환원 기대감이 재차 부각되면서 주가에도 긍정적으로 작용할 수 있다는 전망이다.
삼성전자 4분기 예상 영업이익 116조원 "주주환원 정책 안 변해"
에프앤가이드에 따르면 삼성전자의 올해 4분기와 내년 1분기 영업이익 컨센서스는 지난달 29일 기준 각각 116조7676억원, 130조9199억원으로 올해 3분기에 이어 상승세를 보일 것으로 예상된다.
김장열 유니스토리자산운용 본부장은 "삼성전자 주가가 실적 발표 이후 하락한 데에는 주주환원 정책의 구체적인 실행 방안을 즉각 공개하지 않고 내년 1월로 미룬 데 따른 실망감이 크게 작용한 것으로 보인다"면서도 "4분기 영업이익 컨센서스가 3분기 대비 증가할 것으로 예상되기 때문에 향후에도 충분한 주주환원 재원 확보가 가능할 것"이라고 내다봤다.
류형근 대신증권 연구원도 지난달 30일 보고서에서 "삼성전자의 주주환원이 '시점의 문제'라 생각하고 총 주주환원의 규모도 차기(2027~2029년) 주주환원 정책의 강화 방향에도 변한 것은 없다고 판단한다"며 "시장이 기대하는 자사주 매입/소각은 우선주 중심으로 시행될 가능성이 높으며, 시행 시 그 규모는 25조원 내외일 것"이라고 전망했다.
Copyright ⓒ 뉴스웨이 무단 전재 및 재배포 금지


