블록체인에서 거래되는 토큰화 주식 시장 규모가 올해초에 비해 현재 5배 넘게 성장했다는 분석이다 다만, 투자자가 확보하는 권리는 상품마다 다른 것으로 알려졌다. 업계에서는 시장 성장과 함께 투자자가 취득하는 권리의 범위를 명확히 해야 한다는 지적이 나왔다.
 디지털엑스(구 코빗)
 가상화폐 거래소 리서치센터는 10월 보고서를 통해 블록체인에 유통되는 토큰화 주식 가치가 지난 1월 1일 6억 7,300만 달러(약 9048억원)에서 10월 23일 35억 8천만 달러(약 4조 8,132억원)로 증가했다고 밝혔다. 연초 대비 약 5.3배 늘어난 규모다.
같은 기간 토큰화 미국 국채는 58%, 원자재 시장 크기는 47% 증가했다. 리서치센터 분석진은 스테이블코인을 제외한 실물연계자산(RWA) 시장 전체가 54% 성장한 것과 비교해도 토큰화 주식의 증가세가 두드러졌다고 전했다.
시장 성장과 함께 최근 미국에서는 토큰화 주식을 기존 증권 인프라와 연결하려는 움직임이 이어지고 있는 것으로 파악됐다.
미국 중앙예탁기관인 예탁결제회사(DTC)는 지난 7월 예탁증권에 대한 권리를 토큰으로 표시해 실제 거래에 적용했다. 현재 증권거래위원회(SEC)의 경우 올해 9월 일정 요건을 충족하는 블록체인 기반 증권 거래시설에 규제 특례를 적용하는 방안을 공개했다.
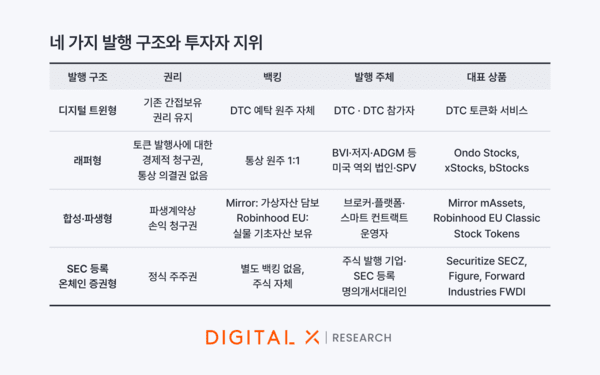
디지털엑스 분석진에 따르면 토큰화 주식 발행 구조는 크게 네 가지로 구분된다. 네 가지 구조로는 실제 주식의 권리를 토큰으로 연결하는 ‘디지털 트윈’, 별도의 구조를 통해 주식에 대한 권리를 제공하는 ‘래퍼형’, 주가에 연동된 손익을 제공하는 ‘합성·파생형’, 미국 증권 규정에 따라 등록된 ‘온체인 증권’이 있다.
 사진=디지털엑스
네 가지 중 ‘디지털 트윈’과 ‘온체인 증권’ 구조에서는 배당과 의결권 등 기존 주식의 권리가 유지된다. 반면, 토큰화 주식 시장의 82%를 차지하는 미국 역외 상품은 의결권은 인정하지 않는 경우가 대부분이다.
디지털엑스 리서치센터는 “유통되는 토큰 대부분이 의결권 없는 미국 역외 상품이기 때문에 상품명이 아닌 발행 구조를 봐야 한다”라며 “의결권 이슈 외에도 주식 발행 기업 동의 없는 제3자 토큰화 논쟁, 체인 간 유동성 파편화, 원주 거래가 멈춘 시간대의 참조가격 문제도 상존하고 있다”라고 말했다.
한편 현재 우리나라는 오는 2027년 2월 개정 전자증권법 시행을 앞두고 토큰증권 관련 하위법규 정비를 추진하고 있다. 금융위원회는 지난 10월 2일 전자증권법 및 자본시장법 시행령과 금융투자업규정 등 하위법규 하위법규 개정 작업에 착수했다.
다만, 리서치센터 분석진은 우리나라 제도 정비가 국내 발행 및 유통 규칙에 집중돼 해외에서 발행된 토큰화 주식의 국내 판매와 중개 문제는 다루지 않고 있다고 부연했다. 해외 플랫폼에서는 SK하이닉스 등 국내 종목을 기초로 한 토큰 상품과 파생상품 거래가 이뤄지고 있다.
분석진은 “토큰화 주식 시장의 제도화가 단순히 발행을 허용하는 데 그쳐서는 안 될 것이다”라며 “투자자가 실제로 취득하는 권리와 기초 주식의 보관 구조, 담보 활용 범위, 가격 산정 및 기업행위 처리 기준이 일정하게 마련돼야 할 것이다”라고 강조했다.
Copyright ⓒ 경향게임스 무단 전재 및 재배포 금지


