한국수출입은행의 자기자본이 3년간 10조원 넘게 늘었지만 중소기업 대출잔액은 감소했다. 올해 들어 대출잔액이 증가했으나 8월 기준 평균만기는 0.9년이었다. 자본 확충으로 높아진 손실흡수능력이 중소기업의 자금 조달 여건 개선으로 이어졌는지 점검할 필요가 있다.
▲배당과 자본 적정성
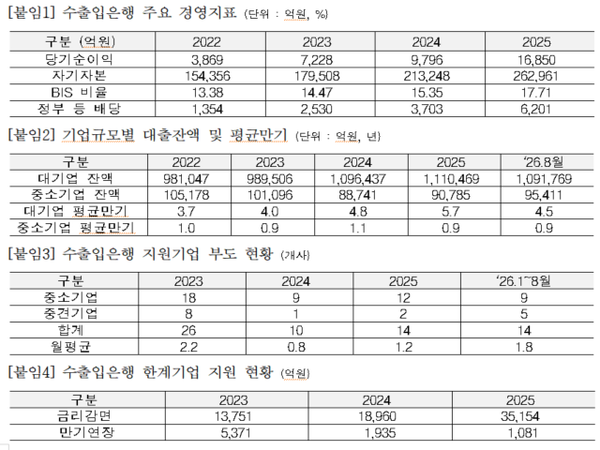
22일 국회 재정경제기획위원회 소속 윤영석 의원이 수출입은행으로부터 제출받은 자료에 따르면, 수은의 당기순이익은 2022년 3869억원에서 2025년 1조6850억원으로 약 336% 증가했다. 자기자본은 같은 기간 15조4356억원에서 26조2961억원으로 10조8605억원(약 70.4%) 늘었다. BIS 자기자본비율은 13.38%에서 17.71%로 4.33%포인트 상승했다.
2025년 결산에 따른 ‘정부 등 배당’은 6201억원으로 전년 3703억원보다 약 68% 증가했다. 같은 기간 당기순이익은 9796억원에서 1조6850억원으로 72% 늘었다. 배당액을 당기순이익으로 나눈 비율은 약 37.8%에서 36.8%로 낮아졌다. 배당액은 늘었지만 순이익에서 배당이 차지하는 비중은 감소한 것이다. 자료상 항목이 ‘정부 등 배당’인 만큼 6201억원 전액을 정부의 직접 수령액으로 보려면 주주별 배당 내역을 확인해야 한다.
BIS 자기자본비율 상승을 미집행 대출 재원의 증가로 해석해서도 안 된다. 이 비율은 위험가중자산 대비 규제자본의 비율이다. 추가 대출 여력은 차주의 신용위험과 대출·보증 등 익스포저 구성에 따라 달라진다. 회계상 자기자본 증가액이 같은 금액의 신규 대출 가능액을 뜻하는 것도 아니다. 자본 적정성을 유지하면서 정책금융 공급을 얼마나 확대할 수 있는지는 별도 평가가 필요하다.
▲중소기업 지원과 만기 구조
중소기업 대출잔액은 2022년 말 10조5178억원에서 2025년 말 9조785억원으로 1조4393억원(약 14%) 감소했다. 올해 8월에는 9조5411억원으로 전년 말 대비 4626억원, 5.1% 증가했다. 감소세에서는 벗어났지만 2022년 말보다 여전히 9767억원 적다. 대출잔액은 신규 취급액뿐 아니라 상환액과 기업 규모 분류 변경 등의 영향을 받는다.
대기업과 중소기업의 평균만기에는 차이가 있었다. 2025년 대기업은 5.7년, 중소기업은 0.9년이었다. 올해 8월에는 각각 4.5년과 0.9년이었다. 다만 중소기업 평균만기 0.9년이 모든 차주의 대출 전액 상환기한을 뜻하지는 않는다. 장기 프로젝트금융과 단기 수출 운전자금 등 상품 구성의 차이를 함께 확인해야 한다. 장기 자금이 필요한 중소기업의 신청·승인 실적과 대출 조건, 만기연장 승인율이 추가 점검 대상이다.
한계기업 만기연장 실적은 2023년 5371억원에서 2025년 1081억원으로 약 80% 감소했다. 다만 신청액과 승인율이 제시되지 않아 지원 수요 감소와 심사 강화의 영향을 구분하기 어렵다. 올해 1~8월 지원기업 부도는 14개사로 지난해 연간 건수와 같았다. 월평균 부도 발생 건수는 지난해의 1.5배지만, 전체 지원기업 수를 기준으로 산출한 부도율이 1.5배라는 의미는 아니다. 위기 대응의 적정성은 부도 건수와 함께 회생 가능성이 있는 기업에 필요한 자금이 공급됐는지로 평가해야 한다.
윤영석 국민의힘 의원은 “수은은 배당의 일정 부분을 정책금융 재원으로 다시 투입하고, 중소·중견기업 전용 장기·저리 상품을 도입하는 등 중장기 정책금융 공급계획을 즉각 수립해야 한다”며 “수은의 곳간은 정부의 재정 보전이 아니라 양극화 해소와 국가균형발전, 우리 기업의 글로벌 도약을 위해 쓰여야 한다”고 했다.
[뉴스로드] 최지훈 기자 jhchoi@newsroad.co.kr
Copyright ⓒ 뉴스로드 무단 전재 및 재배포 금지


