삼성E&A가 7800억원 규모의 자기주식 취득에 나선다. 이 가운데 6900억원은 소각하고 900억원은 임직원 보상에 사용할 계획이다. 소각 예정 물량은 현재 발행주식총수의 약 7.38%다. 같은 날 발표한 3분기 영업이익은 전년 동기의 약 2.8배로 늘었다. 다만 영업외손실로 당기순이익 증가율은 영업이익 증가율에 미치지 못했다. 자기주식 취득에 필요한 자금 여력은 이익 규모와 함께 현금 보유액과 영업현금흐름으로 확인해야 한다.
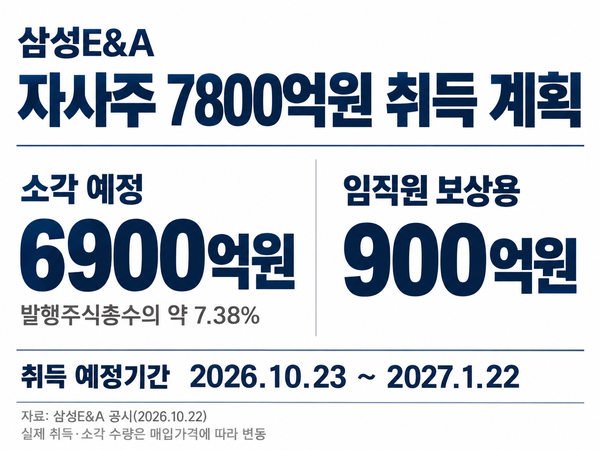
▲자기주식 취득과 소각
22일 삼성E&A의 자기주식 취득 결정 공시에 따르면, 회사는 오는 23일부터 내년 1월 22일까지 약 7800억원의 자기주식을 장내 매수할 예정이다. 이 가운데 6900억원은 취득 후 소각하고, 900억원은 임직원 상여 지급 등에 사용할 계획이다. 취득 예정 주식은 1635만2201주, 소각 예정 주식은 1446만5408주다. 취득 예정액 전부를 소각하는 구조는 아니다.
소각 예정 주식은 현재 발행주식총수 1억9600만주의 약 7.38%다. 예정 수량대로 소각하면 발행주식총수는 1억8153만4592주로 감소한다. 다만 회사는 이사회 결의 전날 종가인 4만7700원을 기준으로 예정 수량을 산정했다. 실제 매입가격에 따라 취득·소각 수량은 달라질 수 있다. 내년 1월 22일은 취득 예정기간의 종료일이며, 소각 예정일은 별도로 제시하지 않았다.
자기주식 취득과 소각은 회계상 효과가 다르다. 자기주식을 현금으로 취득하면 현금이 감소하고 취득원가는 자본에서 차감한다. 이후 소각할 때 취득대금이 다시 지출되는 것은 아니다. 회사가 공시한 ‘자본금 감소 없는 소각’도 자기주식 취득에 따른 현금과 자본총계의 감소가 없다는 의미는 아니다. 자기주식은 보유 기간에 유통주식수에서 제외되며, 소각하면 발행주식총수도 줄어든다. 반면 임직원 보상용 주식은 지급 후 다시 유통될 수 있다.
▲영업외손실과 자금 여력
같은 날 발표한 연결 기준 잠정실적에 따르면, 3분기 매출액은 2조9104억7000만원으로 전년 동기 대비 약 46% 증가했다. 영업이익은 5006억300만원으로 약 184% 늘었다. 영업이익률은 전년 동기 8.85%에서 17.20%로 8.35%포인트 상승했다. 1~9월 누적 매출액은 7조7871억8400만원, 영업이익은 9618억8400만원으로 각각 24.2%, 86.9% 증가했다. 다만 요약 공시에는 수익성 개선 요인별 금액이 제시되지 않아 지속적인 사업 성과와 일회성 정산 효과의 기여도를 구분하기 어렵다.
3분기 법인세비용차감전계속사업이익은 2986억8100만원으로 영업이익보다 2019억2200만원 적었다. 두 항목의 차액으로 산출한 영업외손익이 2019억2200만원 순손실이라는 의미다. 전년 동기에는 법인세비용차감전계속사업이익이 영업이익보다 104억8300만원 많았다. 영업외손익이 순이익에서 순손실로 전환하면서 세전이익 증가를 제한했다. 당기순이익 증가율은 약 38%였다. 다만 금융수익·금융비용 등 세부 발생 항목은 요약 공시에서 확인되지 않는다. 영업외손실이 같은 금액의 현금 유출을 뜻하는 것도 아니다.
소각 목적의 자기주식 취득 예정액 6900억원은 올해 1~9월 지배기업 소유주에게 귀속되는 당기순이익 5550억7800만원의 약 124.3%다. 다만 취득 예정액과 9개월간의 순이익을 비교한 비율만으로 자금 부담을 판단하기는 어렵다. 기존 보유 현금도 취득 재원이 될 수 있고, 취득 예정기간도 내년 1월까지이기 때문이다. 자금 여력을 평가하려면 현금및현금성자산, 영업활동현금흐름, 공사대금 회수 현황, 차입금 상환 일정과 투자 지출을 함께 확인해야 한다. 자기주식 취득·소각은 주당 지표에 영향을 주지만 영업현금흐름을 직접 늘리는 거래는 아니다.
삼성E&A는 공시에서 이번 주식 소각 결정은 “기업가치제고 및 주주환원의 목적”이라며 “자기주식취득 완료 후 정정공시를 통해 정확한 주식수를 공시 할 예정”이라고 밝혔다.
[뉴스로드] 최지훈 기자 jhchoi@newsroad.co.kr
Copyright ⓒ 뉴스로드 무단 전재 및 재배포 금지


