[뉴스락] SNT에너지(100840)가 중동 전쟁 장기화와 원화 강세 영향으로 올해 3분기 부진한 실적을 기록할 것이란 전망이 나왔다.
다만 전쟁과 환율이라는 주요 악재가 3분기 실적에 상당 부분 반영되는 가운데 북미 LNG 프로젝트와 배열회수보일러(HRSG) 수주 확대를 바탕으로 향후 주가가 점진적인 회복 국면에 진입할 수 있다는 분석이다.
허성규 신한투자증권 선임연구원은 SNT에너지에 대해 별도의 투자의견과 목표주가를 제시하지 않았다. 지난 21일 종가는 2만7250원이다.
신한투자증권은 SNT에너지의 3분기 매출액을 998억원으로 전망했다. 전년 동기 대비 32.7%, 전분기 대비 7.7% 감소하는 수준이다.
영업이익은 150억원으로 전년 동기보다 38.2%, 전분기보다 29.3% 감소할 것으로 예상했다. 영업이익률은 15.1%로 시장 컨센서스 18.7%를 3.6%포인트 밑돌 전망이다.
3분기 실적을 압박한 첫 번째 요인은 환율이다.
신한투자증권은 SNT에너지가 환헤지를 하지 않는 것으로 파악하고 있다. 원화 강세로 매출액 규모가 축소되는 데다 재고자산과 매출채권 관련 영업외손실까지 반영될 가능성이 있다는 설명이다.
냉각장치 사업도 중동 전쟁의 영향을 받고 있다.
중동 지역의 지정학적 리스크가 일부 현지 법인까지 간접적으로 확산되면서 기존보다 수주 활동이 위축됐고, 당분간 지역별 수주에서 미국이 차지하는 비중이 상대적으로 높아질 것으로 전망됐다.
다만 수주잔고는 바닥을 다지는 모습이다.
신한투자증권은 3분기 SNT에너지의 수주잔고가 2분기보다 소폭 증가할 것으로 추정했다. 지난 9월 한국남부발전으로부터 1281억원 규모의 HRSG를 수주한 데다 SNT Gulf 법인에서도 일부 신규 수주가 반영됐기 때문이다.
북미 시장 확대도 중장기 성장 포인트로 꼽혔다.
SNT에너지는 올해 델핀 FLNG와 LNG 캐나다, 커먼웰스 등 북미 주요 LNG 프로젝트로 수주 영역을 확대하고 있다. 특히 LNG 캐나다에서는 추가 수주 가능성도 남아 있다는 분석이다.
북미 생산거점은 현재 장비 반입 단계로, 본격적인 영업과 수주 성과는 2027년 하반기 이후부터 가시화될 것으로 예상됐다.
HRSG 사업의 성장세도 두드러질 전망이다.
신한투자증권은 SNT에너지의 HRSG 매출이 올해 819억원에서 2027년 972억원으로 18.6% 증가할 것으로 전망했다. 반면 냉각장치(ACHE) 매출은 올해 3433억원에서 2027년 3884억원으로 회복될 것으로 예상했다.
전체 실적은 올해를 저점으로 다시 성장세를 나타낼 전망이다.
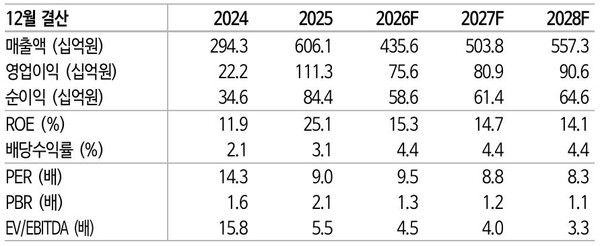
신한투자증권은 SNT에너지의 올해 매출액을 4356억원, 영업이익을 756억원으로 예상했다. 지난해보다 각각 28.1%, 32.1% 감소하는 수준이다.
2027년에는 매출액이 5038억원으로 15.6% 증가하고 영업이익도 809억원으로 7.0% 늘어날 것으로 전망했다. 2028년 영업이익은 906억원까지 확대될 것으로 예상됐다.
현재 주가는 2027년 예상 실적 기준 주가수익비율(PER) 8.8배 수준이다. 지난 5월 고점과 비교하면 주가가 58%가량 하락한 상태다.
신한투자증권은 중동 전쟁 장기화와 환율 부담이 3분기 실적을 통해 상당 부분 반영된 뒤에는 추가적인 악재보다 수주 회복 여부가 주가 방향을 결정할 것으로 판단했다.
허성규 신한투자증권 선임연구원은 "두 가지 변수 모두 3분기 실적을 통해 반영된 이후 주가는 점진적으로 회복될 것"이라며 "3분기부터 환율로 인한 마진율 감소 구간을 지나면서 주가 회복이 예상된다"고 분석했다.
※ 본 기사는 증권사 리포트를 바탕으로 작성됐으며 투자 참고용입니다.
Copyright ⓒ 뉴스락 무단 전재 및 재배포 금지


