"현 주가, 12M Fwd EPS 기준 8.2배로 밸류에이션 매력 높아…상방 열림 기대"
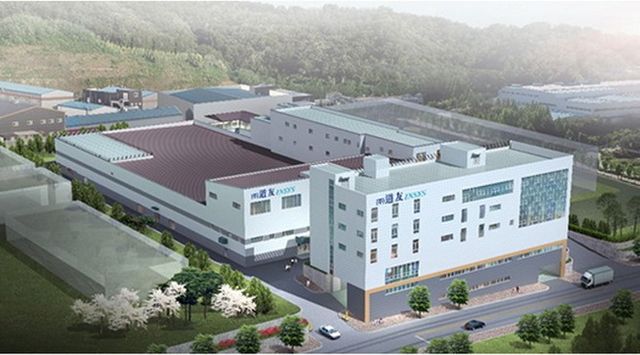 도우인시스 본사 전경. ⓒ 도우인시스
[프라임경제] 하나증권은 22일 도우인시스(484120)에 대해 글로벌 빅테크의 이중 초박막 강화유리(이하 Dual UTG) 도입 확대로 공급 물량의 대폭 증가가 기대되는 가운데, 공정 자동화와 극강의 수율 확보를 통해 단기·중장기 실적 성장 모두 유효한 상황이라고 평가했다.
도우인시스는 폴더블 디스플레이 핵심 소재인 초박형 강화유리(이하 UTG) 분야 전문 기업으로, 주요 고객사는 삼성디스플레이며 국내 청주 공장 및 베트남 공장 등 월 181만 장의 CAPA를 보유 중이다. 전체 매출의 90% 이상이 UTG 부문에서 발생한다.
하나증권에 따르면 빅테크의 Dual UTG 도입이 확대되면서, 글로벌 UTG 폴더블 디스플레이 시장 규모는 2025년 1만7177K에서 2029년 4만9973K로 급성장할 전망이다.
한유건 하나증권 연구원은 "특히 최근 출시된 애플 첫 폴더블 스마트폰 '아이폰 듀오'는 패널 상·하단에 UTG 2장을 채택하는 구조를 적용하며 응력 분산과 더불어 화면 주름을 획기적으로 개선했다"고 설명했다.
이어 "2027년에 출시 예정인 오포, 비보, 구글 또한 Dual UTG 채택을 확대할 것"이라며 "이에 따라 동사의 공급물량은 단순 환산 기준 약 1.5배~2배에 이를 것으로 기대된다"고 분석했다.
또한 "동사는 베트남 2공장 증설을 진행 중으로, 12월 준공 후 생산능력은 기존 181만장서 381만장으로 크게 증가하게 된다"며 "대규모 생산능력 구축은 향후 글로벌 빅테크의 대규모 발주에 민첩하고 안정적으로 대응하는 핵심 경쟁력으로 작용할 것"이라고 강조했다.
한 연구원은 공정 자동화와 수율 확보도 긍정적 요인으로 짚었다.
이에 대해 "대규모 생산능력 증설과 함께 핵심 공정의 자동화 및 모듈화를 통해 구조적으로 차별화된 원가 경쟁력을 확보하고 있다"며 "특히 베트남 공장은 보호필름 부착 공정의 인라인 내재화를 완료함에 따라 외주 가공비를 크게 절감해 수익성이 개선될 것"이라고 내다봤다.
아울러 "글로벌 경쟁 환경에서 극강의 수율을 확보한 기술력은 2027년 시장점유율 확대와 더불어 핵심 고객사의 강력한 락인(Lock-in) 효과로 이어질 것"이라고 덧붙였다.
대면적 UTG 개발에 관해선 "17~20인치 대면적 UTG 개발을 완료했다"며 "하이브리드 UTG 관련 솔루션 또한 기확보한 상황으로 글로벌 완성차 기업 등 다수의 고객사와 논의 중이며 내년 순차적인 공급을 앞두고 있다"고 전했다.
더불어 "올해 3분기 예상 매출액과 영업이익은 지난해 동기 대비 각각 133.0% 늘어난 694억원, 흑자전환한 104억1000만원으로 상반기 누적 영업이익을 뛰어넘는 호실적 달성이 예상된다"며 "갤럭시 폴드 시리즈 판매량 확대에 따른 UTG 공급물량 확대, 공정 자동화에 따른 원가 절감, 공장 가동률 증가에 따른 레버리지 효과 덕분"이라고 언급했다.
끝으로 "현 주가는 12개월 선행 주당순이익(12M Fwd EPS) 기준 8.2배에 불과해 밸류에이션 매력이 높다"며 "가시화될 실적 성장과 글로벌 신규 고객사 확보 모멘텀이 본격화될 만큼 주가의 상방 열림이 기대된다"고 조언했다.
Copyright ⓒ 프라임경제 무단 전재 및 재배포 금지


