“규제 완화로 부풀려진 사모 시장의 비정상적 몸값과 고금리 국면 속 적자 기업들의 PSR 폭주를 해부하며 위대한 기술 기업과 투자자에게 좋은 주식을 구분해야 한다는 냉철한 분석이 제시되었습니다.”
AI포스트 핵심 요약
- ✅ [46년 미국 테크 IPO 합산액을 제친 비상장 3사의 5조 4,000억 달러 몸값] 스페이스X, 앤트로픽, 오픈AI 단 3개 사의 가치가 역대 모든 테크 상장기업 합산 시총(4조 달러)을 가볍게 경신.
- ✅ [규제 완화와 구주 거래가 만든 비상장 밸류 뻥튀기 구조] 텐더 오퍼 등 비상장 거래 활성화로 상장을 미루며 몸값을 극대화한 뒤 공모 시장 주주들에게 과실 분배를 차단하는 왜곡 발생.
- ✅ [S&P 500 매출 1% 미만 적자 기업들의 PSR 30배 폭주] 높은 프리미엄과 고금리 속 대규모 채권 발행 등 유동성 흡수 리스크가 고조되어 엄격한 투자 리스크 관리 필요성 대두.
코람코자산운용 리서치전략실장과 NH투자증권 애널리스트를 거친 금융 전문가 김열매 더큐리어스 대표가 자신의 유튜브 채널 '김열매TV'를 통해 현재 글로벌 금융 시장을 감싸고 있는 '사모 비상장 시장의 AI 버블'을 날카롭게 해부했다.
김 대표는 "과거 1997년 아마존이 상장할 때 투자했다면 주가는 무려 3,000배가 올랐다. 하지만 지금은 비상장 사모시장에서 몸값을 키울 대로 키운 뒤 상장하는 구조여서, 일반 주주들이 과거처럼 폭발적인 성장 과실을 누리기가 불가능해졌다"라고 주장했다.
공모 시장(퍼블릭 마켓)의 상장 기업들은 실적과 이익으로 평가받고 있어 닷컴 버블 당시와 확연히 다르지만, 시장의 기대를 한 몸에 받는 비상장 사모 시장은 역사상 단 한 번도 경험해보지 못한 서늘한 밸류에이션 거품을 품고 있다는 지적이다.
역대 46년 테크 IPO 합산 가치 4조 달러
우선 김 대표는 테크 IPO 합산 가치에 대한 이야기를 꺼냈다. 1980년부터 2025년까지 무려 46년 동안 미국 증시에 공모 상장(IPO)했던 모든 테크 기업들, 즉 애플과 마이크로소프트, 메타 등이 전부 포함된 상장 당시 시가총액을 모두 합산하면 약 4조 달러 수준이다.
그러나 현재 사모 시장에서 거론되는 단 3개의 AI 관련 거물 기업의 몸값 합산액은 이를 가뿐히 훌쩍 넘어선다. 스페이스X가 xAI를 흡수 합병하며 목표로 하는 상장 가치는 2조 달러에 달하며, 올 11월 IPO를 추진 중인 앤트로픽 역시 2조 달러의 몸값을 제시하고 있다.
여기에 최근 비상장 투자 라운드에서 1조 4,000억 달러의 기업 가치를 평가받은 오픈AI까지 더해진다. 이들 3개 기업의 목표 가치를 합산하면 무려 5조 4,000억 달러(약 7,300조 원)에 이른다.
미국 테크 46년 역사의 IPO 가치 전체를 단 세 회사가 가볍게 뛰어넘는 기현상이 벌어지고 있는 셈이다. 김 대표는 "AI 산업 자체는 실체가 있고 인프라 구축이 진행되고 있지만, 이 대장주 3개 기업의 몸값은 누가 봐도 버블이라고 말할 수밖에 없는 수치다. 그러나 AI 사업이 모두 버블이라는 건 아니다"라고 짚었다.
규제 완화가 만든 '사모시장 벼룩시장'…상장 미루며 몸값 뻥튀기
어쩌다 사모 시장의 몸값이 이 지경까지 부풀어 올랐을까. 그 배경에는 미국 금융 규제 변화가 자리 잡고 있다. 과거에는 주주 수가 500명을 넘어가면 의무적으로 공모 상장을 해야 했으나, 2012년 법 개정으로 주주 수 한도가 2,000명으로 크게 완화됐다.
여기에 종업원이나 창업자, 초기 벤처 투자자들이 보유한 구주를 비상장 상태에서 거래할 수 있는 '텐더 오퍼(Tender Offer)' 사모 마켓이 활성화되면서, 상장도 하기 전에 비상장 상태에서 주식 거래가 활발히 이뤄져 기업 가치가 10배, 20배씩 부풀어 오르는 구조가 정착됐다.
결국 기업들은 공모 시장에 일찍 들어와 주주들과 성장을 나누기보다, 비상장 사모 시장에서 '꿈과 희망'을 담아 몸값을 최대로 끌어올린 뒤 상장을 미루거나 철회하는 선택을 이어가고 있다. 대표적 사례인 스페이스X의 경우 상장 후 10배 주가 상승을 기대하려면 단일 기업이 S&P 500 전체 시가총액의 30% 이상을 차지해야 한다는 계산이 나오는데, 이는 현실적으로 불가능에 가깝다.
S&P 500 매출의 고작 1%…적자 기업들의 '주가매출비율(PSR) 30배' 폭주
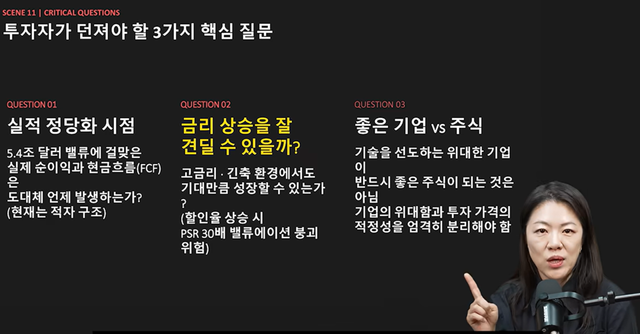
밸류에이션을 매출 대비 가격 배수(PSR, Price Sales Ratio)로 따져보면 거품의 그늘은 더욱 짙어진다. 2026년 추정 매출 500억 달러 기준 스페이스X의 PSR은 40배에 달하며, 연환산 매출 650억 달러인 앤트로픽의 PSR은 30.8배를 기록한다.
가장 후하게 평가받는 오픈AI 역시 매출 700억 달러 대비 PSR이 20배 수준이다. 현재 S&P 500 대표 기업들의 평균 PSR이 3배 언저리인 점을 감안하면, 이들 AI 거물들은 시장 평균보다 무려 8~10배 높은 프리미엄을 받고 있는 셈이다.
역사상 20년 이상 초고성장할 것이라 확실시되는 극소수 스타트업에나 주어지던 배수를 이미 거대해진 대형주가 요구하고 있다. 더욱 뼈아픈 실체는 수치적 대비다. 3개 기업의 합산 기업 가치는 S&P 500 전체 시가총액(약 71조 달러)의 7.6%를 차지하지만, 3개 기업의 매출을 다 더해봐도 S&P 500 전체 매출의 고작 1%에 불과하다. 심지어 세 회사 모두 현재 막대한 손실을 내고 있는 적자 상태다.
"하필 금리 상승기"…위대한 기업과 좋은 주식을 구분하라
더욱 우려스러운 대목은 거대 자금 조달이 이뤄지는 시점이다. 코로나19 당시처럼 초저금리 환경이라면 높은 밸류에이션도 시장이 흡수할 여력이 있지만, 현재는 미국 국채 금리와 시장 금리가 상승 혹은 고금리를 유지하는 국면이다.
고금리 환경에서 고평가 성장주는 미래 가치 할인율이 급격히 올라가 리스크에 매우 취약해진다. 실제로 스페이스X는 상장 이후에도 자금 부족으로 올해 연초 250억 달러의 회사채를 찍어낸 데 이어, 최근 은행 대출 100억 달러와 회사채 300억 달러 등 총 400억 달러의 자금을 추가로 끌어모으며 유동성을 블랙홀처럼 흡수하고 있다.
사모 시장의 무거운 돈 잔치가 공모 퍼블릭 마켓으로 옮겨오며 시장 전체의 자금 압박을 가하는 양상이다. 김열매 대표는 "인류가 경험해보지 못한 AI 시대로 가기 위해 천문학적인 돈을 집행하는 시도 자체는 응원하고 설레는 일이지만, 투자자로서는 냉정해져야 한다"며 경고를 남겼다.
끝으로 김 대표는 "위대한 기술을 만드는 '좋은 기업'과 투자자에게 수익을 가져다주는 '좋은 주식'은 완전히 별개다. 5조 4,000억 달러라는 거대한 몸값을 숫자로 증명해낼 수 있을지, 투자자들은 그 어느 때보다 철저한 리스크 관리가 필요한 시점"이라고 강조했다.
Copyright ⓒ AI포스트 무단 전재 및 재배포 금지


