 그래픽=이찬희 기자
네이버가 본업의 성장 둔화와 신사업 불확실성으로 주가 반등의 실마리를 찾지 못하고 있다. 광고·커머스 성장세가 둔화하는 가운데 인프라와 마케팅 비용이 늘면서 3분기 실적도 시장 기대치를 밑돌 것이라는 전망이 나온다. 두나무와의 결합 일정까지 다시 미뤄지면서 인공지능(AI) 데이터센터 사업의 구체화가 반등의 열쇠로 꼽힌다.
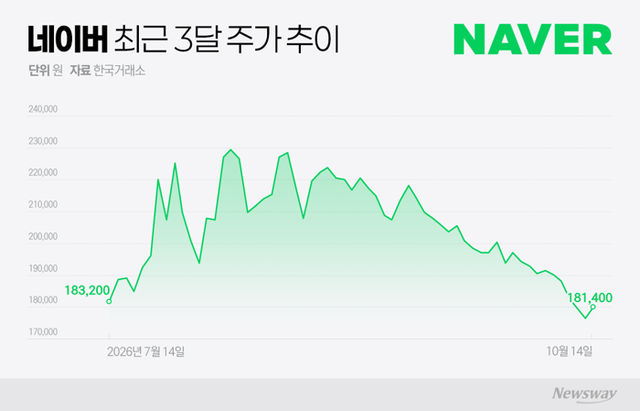
한국거래소에 따르면 최근 네이버는 반등과 조정을 거친 뒤 상승분을 대부분 반납했다. 7월 중순 18만원대였던 주가는 8월 초 22만원대까지 올랐지만 이후 상승세를 이어가지 못했다. 9월 들어 20만원 안팎으로 밀린 데 이어 이달에는 17만대로 내려오며 반등 이전 수준으로 되돌아갔다.
주가를 짓누르는 요인은 실적에 대한 낮아진 눈높이다. DB증권은 네이버의 올해 3분기 매출액을 전년 동기 대비 11.3% 증가한 3조4941억원, 영업이익을 14.0% 감소한 4909억원으로 예상했다. 최근 낮아진 시장 기대치도 밑돌 것이라는 전망이다. NH투자증권도 3분기 매출액을 약 3조5000억원, 영업이익을 5030억원으로 추정했다.
반면 비용은 빠르게 늘고 있다. GPU 구매와 감가상각비 증가로 인프라 지출이 확대되는 가운데 쇼핑과 결제 생태계 확장을 위한 마케팅 부담도 커졌다. NH투자증권은 3분기 인프라 비용을 전년 동기 대비 12.4% 증가한 2457억원, 마케팅 비용을 27.1% 늘어난 6377억원으로 예상했다. 오프라인 결제 단말기인 'Npay Connect' 보급도 비용 증가 요인으로 지목했다.
증권가가 반등 변수로 주목하는 것은 AI 데이터센터 사업이다. 본업의 성장 둔화를 보완할 신규 수익원이라는 기대는 유효하지만 핵심 고객사 공개가 늦어지면서 주가를 끌어올릴 동력으로 이어지지 못했다는 분석이다. 향후 고객 확보와 공급 계약을 통해 매출 규모와 수익 구조를 확인하는 과정이 중요해졌다.
첫 관문은 엔비디아의 투자금 납입이다. 네이버는 오는 30일 엔비디아의 10억 달러 규모 유상증자 대금 납입이 예정돼 있다. 이는 브룩필드의 90억달러 규모 투자를 위한 특수목적법인(SPV) 설립과 선결조건으로 연계돼 있어 네오클라우드 인프라 구축을 위한 주요 절차가 될 전망이다.
안재민 NH투자증권 연구원은 "투자금 납입 이후 데이터센터를 사용할 핵심 고객사와의 구체적인 공급 계약 공개가 관건"이라며 "계약이 구체화돼야 사업 기대감이 주가에 본격적으로 반영될 수 있다"고 내다봤다.
실적 기여 시점은 내년 하반기로 예상된다. 시장에서는 2027년 상반기 55메가와트(MW) 규모 데이터센터가 완공되면 같은 해 3분기부터 관련 매출이 반영될 수 있을 것으로 전망했다. 2027년 말 100MW, 2028년 200MW로 확대되는 구축 일정과 브룩필드의 자금조달 구조도 긍정적이다.
다른 과제로는 두나무와의 결합을 둘러싼 불확실성 해소가 남았다. 네이버파이낸셜과 두나무의 포괄적 주식교환 일정은 지난 7일 세 번째로 연기됐다. 주주총회 예정일은 내년 2월 26일, 주식교환일은 3월 31일로 조정됐다. 거래가 완료되면 두나무는 네이버파이낸셜의 완전자회사로 편입될 예정이다.
이준호 하나증권 연구원은 "10월 7일 네이버파이낸셜과 두나무의 포괄적 주식교환 일정이 세 번째로 연기됐다"며 "공정거래위원회 기업결합 심사 등 관계당국 심사가 진행 중이며 연내 발표 계획이 나왔기에 마지막 지연으로 예상한다"고 밝혔다.
Copyright ⓒ 뉴스웨이 무단 전재 및 재배포 금지


