농협 9.03%·우리 8.39%…기업은행 잔액 42.7%↓, 연체액 2.4배↑
산은 동산대출은 2024년 이후 '0건'…野박성훈 "동산금융 전반 재점검해야"
(서울=연합뉴스) 이도흔 기자 = 정부가 중소·혁신기업의 부동산 담보 의존도를 낮추기 위해 활성화해 온 은행권 동산담보대출의 연체율이 일부 은행에서 9%를 넘어선 것으로 나타났다.
대출 잔액과 차주 수가 감소하는 가운데 연체액이 크게 늘어난 은행도 있어 동산금융 전반의 부실 관리가 필요하다는 지적이 나온다.
8일 금융감독원이 국회 정무위원회 소속 국민의힘 박성훈 의원실에 제출한 자료에 따르면, 올해 8월 말 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)과 IBK기업은행의 동산담보대출 잔액은 총 2조7천975억원, 연체액은 1천223억원, 연체율은 4.37%였다.
은행별로 보면 NH농협은행의 연체율이 9.03%로 가장 높았고, 우리은행이 8.39%로 뒤를 이었다. 이어 기업은행 5.14%, 국민은행 3.16%, 신한은행 2.99%, 하나은행 2.51% 순이었다.
동산담보대출은 기계설비, 기구 등 기업이 보유한 동산을 담보로 한 대출을 말한다. 정부는 부동산 담보가 부족한 중소·혁신기업의 자금조달 수단을 확대하기 위해 동산금융 활성화를 추진해 왔다.
일반기업대출과 비교하면 동산담보대출의 부실 수준은 더욱 두드러진다.
올해 8월 말 6개 은행의 일반기업대출 연체율은 0.78%로 집계됐다.
동산담보대출 연체율은 6개은행 일반기업대출 평균대비 NH농협은행이 약 11.6배, 우리은행이 약 10.8배, 기업은행이 약 6.6배 수준이다.
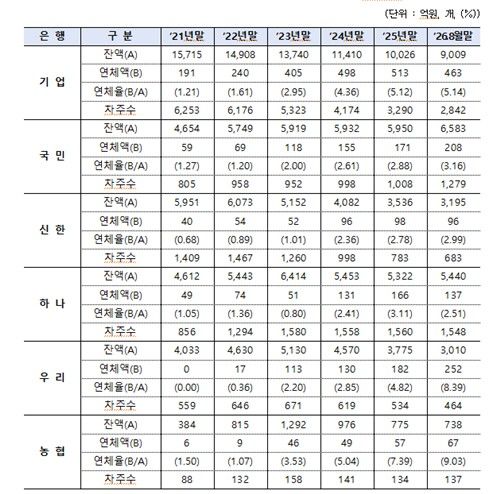
대출 규모가 가장 큰 기업은행에서는 잔액이 감소하는 동안 연체액은 오히려 증가했다.
기업은행의 동산담보대출 잔액은 2021년 말 1조5천715억원에서 올해 8월 말 9천9억원으로 42.7% 감소했다. 차주 수도 6천253명에서 2천842명으로 54.5% 줄었다.
연체액은 191억원에서 463억원으로 약 2.4배로 증가했다. 연체율도 1.21%에서 5.14%로 상승했다. 동산담보대출 이용 규모 자체는 축소됐지만 부실 규모는 확대된 셈이다.
사물인터넷(IoT) 등 전자적 식별장치를 활용해 담보물을 관리하는 스마트 동산담보대출에서도 비슷한 흐름이 나타났다.
기업은행의 스마트 동산담보대출 잔액은 2021년 말 8천980억원에서 올해 8월 말 3천106억원으로 65.4% 감소했다. 차주 수도 4천682명에서 1천669명으로 64.4% 줄었다. 반면 연체율은 1.33%에서 5.51%로 상승했다.
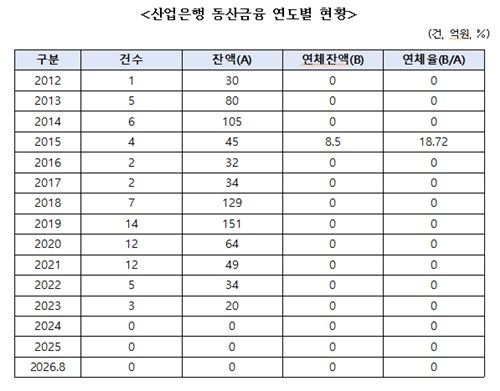
산업은행에서는 동산금융 공급 자체가 급감했다.
산업은행의 동산대출 건수와 잔액은 2019년 14건·151억원에서 2023년 3건·20억원으로 감소했다.
2024년과 2025년 말, 올해 8월 말까지는 대출 건수와 잔액이 모두 0으로 집계됐다.
박성훈 의원은 "민간은행에서는 연체율이 일반기업대출의 10배를 넘고, 정책금융기관인 산업은행에서는 동산대출이 사실상 개점휴업 상태"라며 "담보평가부터 대출심사, 사후관리, 부실 회수까지 동산금융 정책 전반을 원점에서 재점검해야 한다"고 밝혔다.
leedh@yna.co.kr
Copyright ⓒ 연합뉴스 무단 전재 및 재배포 금지


