컨센서스 상회 또는 부합 전망
오는 26일부터 추가 파업 예고
6공장 착공 기대감 솔솔
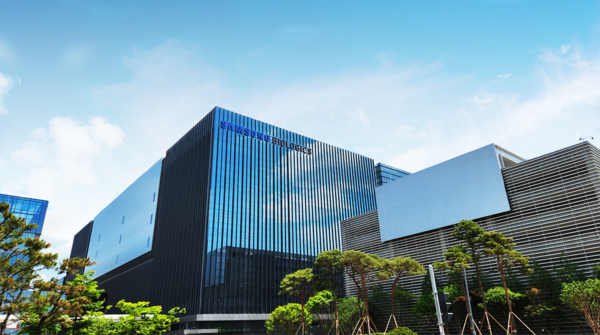 삼성바이오로직스 4공장 전경. /삼성바이오로직스
[포인트경제] 삼성바이오로직스의 3분기 실적은 파업 영향과 원화 강세 등 불리한 여건 속에서도 견조한 성장을 이어갈 것으로 전망된다.
지난 5일 하나증권은 3분기 매출액을 1조 4063억원, 영업이익을 6354억원으로 추정해 시장 컨센서스를 웃돌 것으로 내다봤다. 반면 SK증권은 매출액 1조 3741억원, 영업이익 6098억원으로 컨센서스에 부합할 것으로 예상했다. 지난 5월 총파업으로 발생한 약 1500억원 규모의 생산 차질 원가 손실과 2분기 대비 약 5% 하락한 평균 환율 부담이 존재함에도 불구하고, 5공장의 빠른 램프업(생산량 확대)과 PPQ(인증용) 배치 증가가 실적을 방어하는 핵심 요인으로 작용했다.
5공장 및 해외 공장 성장 동력
증권가에서는 5공장의 램프업 속도가 예상보다 빨라 2027년부터 본격적인 영업이익 기여를 체감할 수 있을 것으로 보고 있다. 또한 5공장의 PPQ 배치가 상업화 배치로 전환되는 시점과 맞물려 긍정적 흐름이 예상된다. 한편 미국 록빌 공장은 현재 BEP 수준이며 가동률은 약 50% 수준으로, 풀가동 시 5000억원 이상의 매출이 기대되나 신규 고객 계약 및 절차를 고려할 때 본격적인 실적 기여 시점은 2028년이 될 것으로 전망된다. 유상증자를 위한 투자설명서에 올해 내 6공장 관련 투자 집행 금액이 할당되어 있어 연내 6공장 착공 소식이 전해질 가능성도 높다는 분석이다.
노사 갈등 리스크와 향후 과제
성장세에도 불구하고 장기화 조바심을 낳는 노사 갈등은 주요 리스크 요인이다. 지난 10월 1일 3차 노사 사후조정에서 합의점을 찾지 못하면서 노조는 오는 26일부터 다시 3주간의 총파업을 예고한 상태다.
대규모 장기 공급 계약의 경우 생산 안정성이 필수적인 만큼, 장기화되는 노사 문제는 고객사에게 불안 요인으로 작용할 수 있다. 정책 불확실성 완화로 고객사와의 논의가 회복되는 분위기 속에서 조속한 노사 합의와 추가 수주 확보가 향후 주가 반등의 중요한 열쇠가 될 것으로 보인다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지


