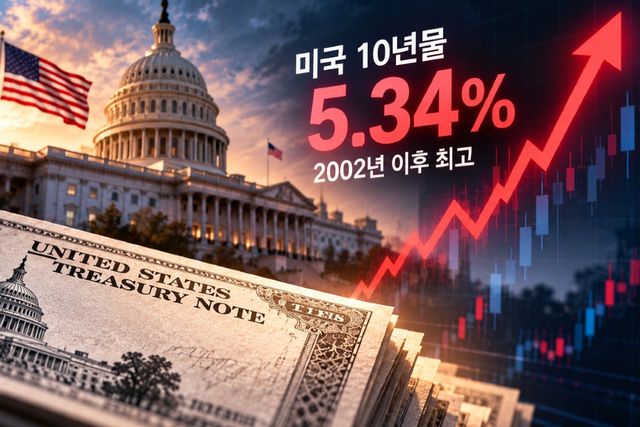
미국과 유럽 주요국의 장기 국채금리가 수십 년 만에 최고 수준으로 치솟으면서 글로벌 금융시장의 투자 환경이 달라지고 있다.
국채 투자만으로도 연 5% 이상의 수익률을 기대할 수 있게 되면서 주식의 상대적 매력은 낮아졌다. 다만 금리 상승세가 이어질 가능성이 있는 만큼 장기채 투자에도 신중해야 한다는 분석이 나온다.
최근 발행된 국내 증권사들의 투자전략 보고서를 종합하면 증권가에서는 현재 시장을 주식 투자 자체를 피해야 하는 시기라기보다 종목별 수익률 격차가 확대되는 국면으로 보고 있는 것으로 드러났다.
실적 개선이 기대되는 인공지능(AI)과 반도체, 금융주 등을 중심으로 주식 포트폴리오를 구성하고, 채권은 금리 변동에 따른 가격 부담이 상대적으로 작은 단기물 위주로 접근하는 전략이다.
그도 그럴 것이 현지시각 1일 미국 10년 만기 국채금리는 장중 5.34%까지 상승하며 충격을 안겼다. 이는 2002년 이후 가장 높은 수준으로 미국뿐만 아니라 영국과 프랑스에서도 장기 국채금리가 급등하며 글로벌 채권시장의 불안이 확산하는 분위기다.
블룸버그통신 등에 따르면 영국 30년물 국채금리는 장중 전장보다 7.5bp(1bp=0.01%포인트) 오른 6.029%를 기록했다. 10년물 금리 역시 장 초반 5.5%를 넘어섰으며 영국 30년물 금리가 6%를 웃돈 것은 1998년 이후 처음이다.
특히 주요 7개국(G7) 장기채 금리가 6%를 넘어선 사례도 유로존 재정위기 당시인 2012년 이탈리아 이후 처음 있는 일로 잉글랜드은행(BOE)의 통화정책을 둘러싼 우려에 영향을 받고 있다.
다른 주요국 중앙은행과 달리 아직 긴축에 나서지 않은 BOE가 물가 상승을 억제하기 위해 기준금리를 공격적으로 인상할 수 있다는 전망도 나오면서 투자자들의 국채 매도를 자극하는 모양새다.
높아진 채권 수익률에 투자 전략도 변화
문제는 재정과 물가, 채권 공급 문제가 복합적으로 작용하고 있기 때문에 금리가 단기간에 하락세로 돌아서기는 쉽지 않다는 전망이 나온다.
국채금리 상승은 주식시장에도 부담으로 작용하는데 이는 위험을 감수하지 않고도 국채를 통해 높은 수익을 확보할 수 있게 되면 상대적으로 주식에 투자할 유인이 줄어들기 때문이다.
따라서 기업의 미래 이익을 현재 가치로 환산할 때 적용하는 할인율도 높아져 주가에 하방 압력을 가할 수 있다.
그렇다고 높아진 금리만 보고 장기 국채 매수에 나서는 것도 위험하다는 지적이다. 시장에서는 현재 장기채를 두고 금리 상승이 계속되는 상황에서 섣불리 매수하기 어려운 '떨어지는 칼날'에 비유하고 있다.
채권은 금리와 가격이 반대 방향으로 움직인다. 특히 만기가 긴 채권일수록 금리 변화에 따른 가격 변동성이 크다. 금리가 정점에 도달했다고 판단해 장기채를 매수하더라도 예상과 달리 금리가 추가 상승하면 큰 평가손실이 발생할 수 있다.
결국 높은 이자 수익만을 기준으로 투자하기보다 금리 방향과 채권의 만기 구조를 함께 고려해야 한다는 분석이다.
Copyright ⓒ 나남뉴스 무단 전재 및 재배포 금지


