정준섭 NH투자증권 연구원은 이날 보고서에서 “안정적인 실적의 근간은 향상된 이익 체력”이라며 “주식시장 거래대금 감소에도 계열 증권사는 향상된 자본력을 바탕으로 분기 2000억~3000억원 수준의 순이익이 예상되며, 보험사는 예실차 개선이 기대되는 상황”이라고 설명했다.
이어 “자본비율도 상승할 것으로 예상되며, 이는 차년도 주주환원에 대한 기대감을 높이는 요인”이라며 “환율 안정에 힘입어 9월 말 보통주자본비율(CET1)은 6월 말(13.74%)보다 10bp(0.1%포인트)가량 상승할 전망”이라고 밝혔다.
그러면서 “환율이 연말까지 안정된 흐름을 보인다면 총주주환원율은 2025년 52.2%, 2026년 56.6%에 이어 2027년 50%대 후반으로 상승할 것”이라고 내다봤다.
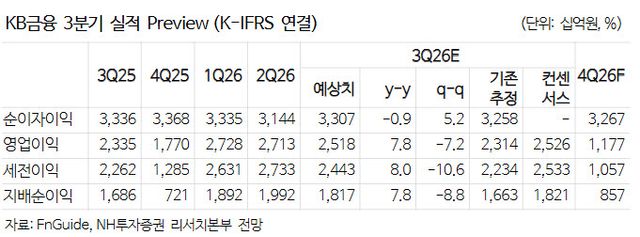
NH투자증권은 KB금융의 3분기 지배순이익을 1조8175억원으로 전년 동기 대비 7.8% 증가할 것으로 추정했다. 시장 컨센서스(1조8210억원)에 부합하는 수준으로, 주당순이익(EPS)은 전년 동기 대비 11.1% 늘어날 것으로 봤다.
이자이익은 3조3000억원으로 전년 동기 대비 0.9% 줄지만 전 분기보다는 5.2% 늘어날 것으로 예상했다. 금리 상승이 조달비용에 먼저 영향을 미치면서 순이자마진(NIM)은 전 분기보다 2bp(0.02%포인트) 하락하겠지만, 자산 성장과 일회성 이자비용 요인이 마진 하락을 상쇄할 것이란 분석이다. 원화대출은 전 분기 대비 1.7% 성장할 것으로 전망했다.
비이자이익은 1조4000억원으로 전년 동기 대비 41.6% 증가하되 전 분기보다는 27.3% 감소할 것으로 봤다. 자본시장 둔화에 따른 전 분기 대비 감익은 불가피하지만 전년 대비 증가 흐름은 지속될 것이란 설명이다. 대손비용률은 0.39%로 0.4% 이하를 유지하고, 판관비는 1조7000억원으로 전년 동기 대비 3.5% 늘지만 전 분기보다는 9.5% 줄 것으로 예상했다. 상반기 자본시장 호황에 따른 인건비 증가분이 정상화되기 때문이다.
연간 지배순이익은 올해 6조5590억원으로 전년 대비 12.3% 늘고, 내년에는 6조6290억원으로 1.1% 증가할 것으로 전망했다.
정 연구원은 “금리 상승은 연체 우려를 높이는 요인이나, 과거 선제적 충당금 적립으로 건전성을 관리하고 있다”고 말했다.
|
Copyright ⓒ 이데일리 무단 전재 및 재배포 금지


