[청년투데이=장효남 기자] 현재 소득은 낮지만 미래 소득 증가 가능성이 높은 청년층의 주택담보대출 한도를 늘려주는 '장래소득 인정 제도'가 시중은행별로 극심한 편차를 보이며 운용되고 있는 것으로 나타났다. 동일한 소득과 조건의 청년이라도 어느 은행을 방문하느냐에 따라 대출 가능 금액이 크게 달라질 수 있어 금융당국의 실태점검이 시급하다는 지적이다.
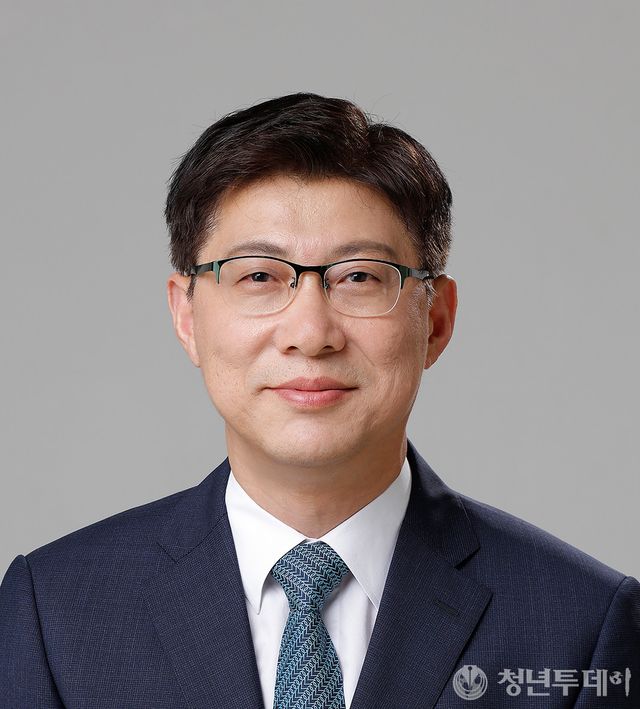
28일 국회 정무위원회 소속 김형연 의원(조국혁신당, 사진)이 KB국민·신한·하나·우리·NH농협 등 5대 시중은행으로부터 제출받은 자료를 분석한 결과, 2026년 상반기 장래소득을 반영해 신규 취급된 주택담보대출은 총 3조 3,567억 원(9,123건)으로 집계됐다. 이는 전년 동기(1조 6,908억 원, 5,030건) 대비 금액 기준 98.5%, 건수 기준 81.4% 급증한 수치다.
장래소득 인정 대출은 주거 마련에 나선 20·30대 청년층에 집중됐다. 올해 상반기 20대와 30대의 대출 취급액은 2조 7,677억 원으로 전체 장래소득 인정 대출의 82.5%를 차지했다. 취급 건수 역시 7,347건으로 전체의 80.5%에 달했다. 특히 30대 취급액은 지난해 상반기 1조 969억 원에서 올해 상반기 2조 4,029억 원으로 119.1% 폭증했으며, 20대 취급액도 같은 기간 1,966억 원에서 3,648억 원으로 85.6% 늘었다.
문제는 은행별로 장래소득을 인정해 주는 적극성에 현격한 차이가 존재한다는 점이다. 2026년 상반기 신한은행의 장래소득 인정 주담대 취급액은 2조 1,816억 원으로, 5대 은행 전체 취급액의 65.0%를 독식했다. 이어 KB국민은행(5,918억 원), NH농협은행(2,697억 원), 우리은행(2,275억 원), 하나은행(861억 원) 순으로 나타났다.
전체 신규 주담대 취급액 중 장래소득 인정 대출이 차지하는 비중을 살펴보면 격차는 더욱 확연해진다. 신한은행은 전체 신규 주담대(12조 2,788억 원) 중 장래소득 인정 비중이 17.8%에 달했던 반면, 하나은행은 전체 신규 주담대(14조 1,222억 원) 중 단 0.6%만을 장래소득 인정 대출로 집행했다. 두 은행 간 인정 비중 차이는 무려 29.7배에 달한다. KB국민은행(3.7%), 우리은행(2.0%), NH농협은행(1.8%) 등 타 은행들 역시 한 자릿수 비중을 기록하며 전반적으로 소극적인 태도를 보였다.
은행마다 제각각 적용 중인 세부 자격 기준도 청년층의 혼란을 부추기고 있다. 만기 10년 이상, 비거치식 분할상환, 무주택 근로자, 주택구입 목적 등 기본 요건은 공통 적용되지만, 연령과 신용점수 기준은 은행 재량에 맡겨져 있다.
KB국민은행은 만 20세 이상 44세 이하, NH농협은행은 만 50세 미만, 우리은행은 만 39세 이하 무주택 근로자를 대상으로 설정했다. 반면 하나은행은 별도의 연령 기준을 두지 않는 대신 개인신용평점 655점 이상이라는 요건을 별도로 요구하고 있다.
장래소득 인정 여부는 차주의 산정 연소득을 높여주는 효과가 있어 총부채원리금상환비율(DSR)과 주택담보대출비율(DTI) 산정 시 대출 한도를 직접적으로 늘려주는 핵심 변수다. 따라서 동일한 연령과 소득 수준을 가진 청년이라도 방문하는 은행에 따라 대출 승인 여부 및 한도액에서 큰 차이가 발생할 수밖에 없는 구조다.
김형연 의원은 "장래소득 인정 제도는 현재 소득이 상대적으로 적은 청년층의 내 집 마련을 지원하기 위해 마련된 장치임에도, 어느 은행을 이용하느냐에 따라 적용 여부가 천차만별인 것은 제도 취지를 반감시키는 일"이라고 지적했다.
김 의원은 이어 "은행 각자의 합리적인 여신심사 자율성은 존중되어야 하지만, 은행 간 격차가 30배 가깝게 벌어지는 근본적인 원인이 무엇인지 금융당국 차원의 정밀한 실태점검과 제도적 보완 조치가 필요하다"고 강조했다.
Copyright ⓒ 청년투데이 무단 전재 및 재배포 금지


