【투데이신문 문영서 기자】 은행권 기업대출이 2000조원에 육박한 가운데 지방은행을 중심으로 여신 건전성 악화가 뚜렷한 것으로 나타났다. 인터넷전문은행까지 기업금융 시장 진출을 가속화하면서 지방은행의 어려움이 가중될 것이라는 우려도 나온다.
28일 국민의힘 김재섭 의원(서울 도봉구갑)이 확보한 자료에 따르면 올해 상반기 은행권 기업여신은 약 1971조 원으로 2022년(약 1611조 원) 대비 4년 새 22% 증가했다. 같은 기간 고정이하여신(NPL)은 8조3413억 원에서 15조1883억 원으로 82% 급증해, 대출 증가 속도보다 부실 증가 속도가 약 3.7배 빨랐다. 고정이하여신비율도 0.52%에서 0.77%로 상승했다.
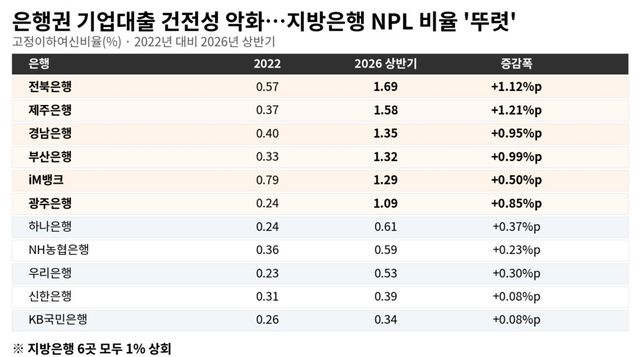
특히 이중 지방은행의 건전성 악화가 두드러졌다. 올해 상반기 고정이하여신비율은 전북은행 1.69%, 제주은행 1.58%, 경남은행 1.35%, 부산은행 1.32%, iM뱅크 1.29%, 광주은행 1.09%로 주요 지방은행 모두 1%를 넘어섰다. 반면 같은 기간 KB국민은행(0.34%)·신한은행(0.39%)·우리은행(0.53%)·NH농협은행(0.59%)·하나은행(0.61%) 등 시중은행은 상대적으로 낮은 수준을 유지해, 가장 높은 전북은행 비율은 KB국민은행의 약 5배에 달했다.
악화 속도도 지방은행이 두드러졌다. 2022년과 비교해 제주은행의 고정이하여신비율은 1.21%포인트, 전북은행은 1.12%포인트 올랐고, 부산은행과 경남은행도 각각 0.99%포인트, 0.95%포인트 상승했다.
부실에 대비한 완충 능력에서도 격차가 나타났다. 부실여신 대비 충당금 적립 수준을 보여주는 NPL커버리지비율은 올해 상반기 경남은행 74.4%, 전북은행 83.0%, iM뱅크 88.7%, 광주은행 90.6%, 부산은행 98.2%로 5개 지방은행 모두 100%를 밑돌았다. 반면 KB국민은행은 197.3%, 신한은행 153.4%, 우리은행 132.9%로 시중은행과 뚜렷한 차이를 보였다.
이런 가운데 인터넷전문은행의 기업금융 확장까지 겹치면서 지방은행의 부담이 가중되고 있다는 지적이 나온다. 최근 카카오뱅크·케이뱅크·토스뱅크는 개인사업자·소상공인 대출을 넘어 중소기업 여신 시장까지 영역을 넓히는 추세다. 업계에서는 인터넷은행이 비대면 신용평가모형과 낮은 조달비용을 앞세워 우량 차주를 흡수하는 사이, 지방은행 여신 포트폴리오에는 상대적으로 리스크가 높은 차주가 남아 건전성이 더 취약해질 수 있다는 우려가 제기된다.
인터넷은행들은 고도화된 비대면 신용평가모형(CSS)과 압도적인 플랫폼 접근성을 앞세워 우량 개인사업자와 소상공인 대출을 빠르게 흡수한 반면, 지역 거점 중심의 영업 구조를 가진 지방은행들은 지역 경기 침체의 충격을 그대로 흡수할 수밖에 없는 구조적 한계를 고스란히 노출했다는 분석도 있다.
여기에 정부 정책도 인터넷은행의 기업금융 진출에 힘을 보태는 모양새다. 정부는 올해 초 지역금융 활성화 방안으로 지방은행과 인터넷은행의 공동대출 대상을 개인에서 중소기업·개인사업자로 확대했다. 이달 9일 금융위원회는 전북지방중소벤처기업청에서 이억원 위원장 주재로 '제6차 포용적 금융 대전환 회의 겸 지역금융 간담회'를 열고, 인터넷은행의 낮은 조달비용과 지방은행의 기업금융 심사 역량을 결합해 기존 지방은행 대출상품보다 최소 0.30%포인트 낮은 금리로 대출을 공급하겠다는 방안을 내놨다.
이어 금융위는 지난 7월 카카오뱅크와 부산은행이 신청한 법인 공동대출을 혁신금융서비스로 지정했다. 카카오뱅크가 데이터 기반 자동심사 등 정량평가를, 부산은행이 대표자 면담과 현장실사 등 정성평가를 각각 맡는 구조로, 오는 2027년 중 상품 출시가 목표다.
명목상으로는 지방은행과 인터넷은행의 ‘상생 모델’이지만, 시장에서는 이를 계기로 인터넷은행이 그동안 제한적으로만 접근하던 중소기업 대출 시장에 제도적 발판을 마련했다는 해석도 나온다. 인터넷은행이 공동대출을 통해 지방은행의 지역 기업 네트워크와 심사 노하우까지 흡수하게 되면, 장기적으로는 지방은행의 핵심 경쟁력마저 잠식당할 수 있다는 우려도 있다.
인하대 파이낸스경영학과 한재준 교수는 “인터넷은행이 데이터DB와 가격경쟁력을 이용해 우량 중소기업을 선별적으로 흡수한다면, 지방은행에게는 위험도가 높은 차주만 남는 ‘역선택’ 문제가 나타날 가능성이 있다”며 “지방은행의 수익성과 건전성을 동시에 악화시킬 수 있다”고 말했다.
이어 한 교수는 “지방은행의 경우 지역기업에 대한 정보와 장기적인 거래관계라는 고유의 강점을 살릴 수 있도록, 정책적 환경(정책금융·보증기관과의 위험분담 장치 강화도)을 강화해야 한다”고 덧붙였다.
가톨릭대 경제학과 양준석 교수는 “미국 같은 경우 지방은행이 계속 영업을 유지할 수 있도록 대형 은행들의 영업 확장을 제한한 바 있다”며 “지방은행이 지역 기업들과 고객들을 가장 잘 알고 있기 때문에 차주를 잘 평가할 수 있는 게 장점이므로 지방은행 제도를 잘 유지할 수 있도록 해야 한다”고 짚었다.
Copyright ⓒ 투데이신문 무단 전재 및 재배포 금지


