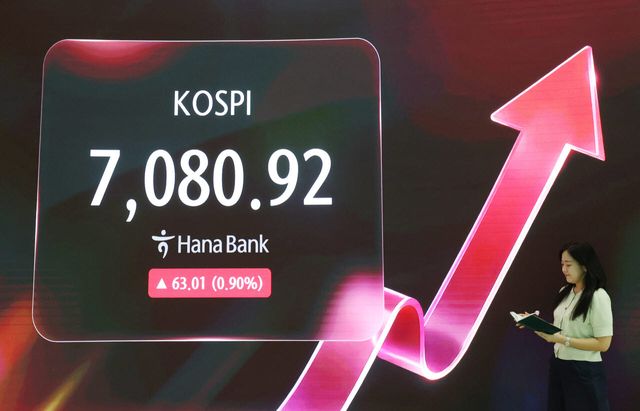
27일 한국거래소에 따르면 코스피는 연휴 직전인 23일 7080.92로 마감했다. 지난주 사흘간 2.71% 상승하며 7000선을 회복했지만 외국인은 유가증권시장에서 4191억원을 순매도했다. 외국인은 삼성전자(005930)를 2조5906억원 순매수한 반면 SK하이닉스(000660)는 2조2795억원 순매도해 반도체주 안에서도 매매 방향이 엇갈렸다.
|
국내 증시가 24~25일 휴장하는 동안 뉴욕증시는 금리·유가 상승에 밀렸다가 25일 반등했다. 연휴 직전인 22일(현지시간)과 비교하면 다우지수는 0.07%, 스탠더드앤드푸어스(S&P)500지수는 0.27%, 나스닥지수는 0.64% 하락했다. 필라델피아반도체지수는 23~24일 내린 뒤 25일 1.41% 올랐다.
개장 이후에는 미국 금리가 상승세를 이어갈지가 관건이다. 미국 10년물 국채금리는 25일 장중 5.22%를 넘어서며 19년 만의 최고치를 기록했다. 이재만 하나증권 연구원은 “S&P500지수 기준 일드갭은 3bp(1bp=0.01%포인트)로 2004년 이후 최저 수준으로 채권 대비 주식 투자 매력이 소멸되기 직전”이라고 설명했다. 경제지표가 추가 금리 인상 전망을 자극할 경우 성장주에는 부담이 커질 수 있다.
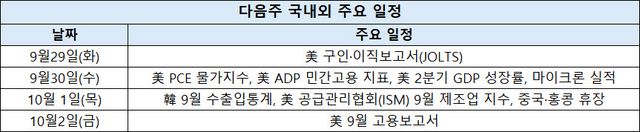
이번 주에는 29일 미국의 구인·이직보고서(JOLTS)를 시작으로 30일 8월 개인소비지출(PCE) 가격지수와 민간고용 지표, 내달 2일 9월 고용보고서가 발표된다. 고용과 물가가 예상보다 강하면 연방준비제도(Fed·연준)의 추가 긴축 우려가 커지고 국채금리가 다시 뛸 수 있다.
국제유가도 금리 흐름과 함께 봐야 한다. 중동 긴장에 23~24일 급등했던 유가는 이란의 호르무즈 해협 재개방 제안이 전해진 뒤 25일 하락했다. 이날 11월 인도분 서부텍사스산원유(WTI)는 배럴당 92.41달러, 브렌트유는 104.32달러에 마감했다. 협상 기대가 이어져 유가가 안정되면 물가 부담을 덜 수 있지만, 긴장이 다시 높아지면 금리와 주식시장에 동시에 악재가 될 수 있다.
원·달러 환율은 외국인 수급에 영향을 줄 또 다른 변수다. 미국 금리 상승과 함께 달러가 강세를 보이면 원화 자산에 대한 외국인의 환차손 우려가 커질 수 있다. 달러 강세가 얼마나 오래 이어질지는 연준의 추가 금리 인상 폭에 달려 있다.
서상영 미래에셋증권 상무는 “이번 주 주식시장의 가장 중요한 변화요인은 미국 물가와 고용지표가 9월 연방공개시장위원회(FOMC) 이후 추가 금리인상 경로를 어떻게 바꾸는지 여부”라며 “주 초반부터 30일 종가까지 주가와 국채가격이 반대로 움직이는 리밸런싱 수급이 나타날 수 있으며, 금리가 하락(채권 가격 상승)하는데도 주식시장이 함께 약해질 경우 이는 펀더멘털 악화보다 분기말 수급 영향과 구분해서 볼 필요가 있다”고 짚었다.
반도체주에서는 30일 발표될 마이크론 실적이 분기점으로 꼽힌다. 시장은 실적 수치와 함께 고대역폭메모리(HBM) 수요, 디램·낸드 가격과 장기 공급계약에 관한 회사 측 설명에 주목할 전망이다. 연휴 마지막 거래일에 미국 반도체주가 반등했더라도, 국내 반도체주가 상승 흐름을 이어가려면 수요 전망을 뒷받침할 근거가 필요하다.
|
Copyright ⓒ 이데일리 무단 전재 및 재배포 금지


