일본 대표 비트코인 비축 상장사인 메타플래닛(Metaplanet)의 경영진 보상 구조를 둘러싼 논란이 커지고 있다. 업계에서는 메타플래닛이 임원 스톡옵션을 41% 줄였으나, 여전히 다른 비트코인 보유 기업보다 주주 지분이 희석될 위험이 크다는 지적이 나오고 있다.
 메타플래닛
가상화폐 자산운용사인 반에크(VacEck)는 지난 9월 셋째 주 보고서를 통해 가상화폐 비축 기업 10곳의 경영진 보상 구조를 비교한 후 메타플래닛에 유일하게 가장 낮은 등급인 ‘나쁨(Bad)’을 부여했다.
반에크는 앞으로 발행될 주식까지 고려했을 때 메타플래닛 임직원 주식 보상 물량이 전체 주식의 14.7%에 달하고, 이 가운데 임원에게 돌아갈 수 있는 물량만 8.2%라는 점을 부정적으로 평가했다. 보고서에 따르면 메타플래닛 임원 주식 물량은 나머지 9개 기업 평균인 0.8%의 약 10배에 달한다.
최근 업계에서는 메타플래닛 스톡옵션 구조가 논란거리로 주목받았다. 메타플래닛 스톡옵션은 회사가 비트코인 매입을 위해 주식 발행을 반복하는 과정에서 늘어났다.
메타플래닛은 비트코인 비축 전략을 본격화하기 전 시점인 지난 2022년 전체 주식의 20% 규모를 임원 스톡옵션으로 배정하고, 회사가 신주를 발행하면 옵션 풀도 자동으로 늘어나는 시스템을 도입한 바 있다.
스톡옵션 시스템 도입 이후, 비트코인 매입을 위한 메타플래닛의 신주 발행이 이어지면서 임원 스톡옵션 규모도 4,600만주에서 3억 1,950만주 수준까지 확대됐다. 기존 주주의 지분은 신주 발행으로 희석되는 반면, 경영진에게 돌아갈 수 있는 주식 물량은 오히려 커지면서 투자자들의 반발이 커졌다.
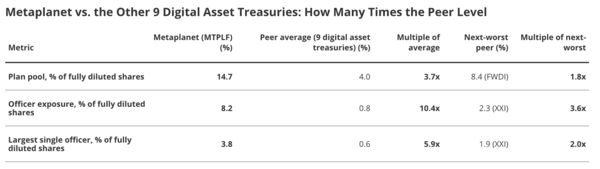 메타플래닛의 희석주식수 대비 주요 지분 지표들이 다른 9개 디지털 자산 보유 기업들의 평균 및 최하위 기업보다 몇 배나 높 수준인지를 비교한 표(사진=반에크)
논란이 커지자 회사는 지난 8월 스톡옵션 자동 조정 방식을 폐지했다. 이어 9월에는 전체 옵션 풀을 3억 1,950만주에서 1억 8,820만주로 41% 줄이며 경영진에게 부여될 수 있는 잠재적 주식 수를 크게 낮췄다.
그러나 반에크는 메타플래닛의 조치가 충분하지 않다고 판단 중이다. 과거 자동 조정 조항으로 추가된 약 2억 7,300만주를 되돌리고, 남은 보상 권리를 주주 승인을 거치는 새로운 보상 계획으로 교체해야 한다는 것이다.
반에크 분석진은 경영진 보상을 비트코인 보유량과 주주가치에 직접 연결하는 방식을 제시하기도 했다. 예를 들어, 회사의 비트코인 보유가 주주가치에 얼마나 기여했는지를 경영진 보상에 반영하고, 주식을 지급하는 시점과 조건도 명확하게 정해야 한다는 입장이다.
분석진은 “메타플래닛의 비트코인 보유량이 얼마나 늘었는지에서 한 단계 더 나아가 ‘주주 1주가 보유하는 비트코인 가치가 실제로 얼마나 증가했는가’를 봐야 할 것이다”라며 “회사가 비트코인을 추가 매입하더라도 신주 발행과 경영진 보상 물량이 더 빠르게 늘면 기존 주주의 몫이 줄어들 수 있기 때문이다”라고 부연했다.
한편 글로벌 최다 비트코인 보유 업체인 스트래티지(Strategy)는 긍정적인 평가를 받았다. 스트래티지의 경우 완전 희석 기준 주식 보상 계획이 2%, 임원 주식 노출은 0.5%로 계산됐다. 반에크는 스트래티지의 보상 물량이 고정돼 있고, 계획을 확대하려면 주주 승인이 필요하다는 점을 들어 회사 시스템을 ‘좋음(Good)’으로 분류했다.
 비트코인
비트코인은 9월 21일 오전 현재 고팍스 가상화폐 거래소에서 전일대비 0.39% 하락한 1억 957만 원에 거래되고 있다.
Copyright ⓒ 경향게임스 무단 전재 및 재배포 금지


