넷마블이 올해 대형 신작을 잇따라 선보였지만 기대했던 만큼의 성과를 거두지 못하면서 주가 역시 약세를 이어가고 있다. 2분기 실적은 매출과 영업이익 모두 전분기보다 개선됐지만, 신작 출시 이후에도 이익 성장으로 이어지는 흐름은 나타나지 않았다. 하반기 신작 라인업도 기존 계획보다 줄어든 가운데, 앞으로는 신작의 출시 자체보다 실제 흥행과 매출 지속성이 주가의 핵심 변수가 될 전망이다.
2분기 실적 회복 … 수익성 개선은 과제
넷마블의 2분기 매출은 7492억원으로 전분기 대비 15.0% 증가했고, 영업이익은 801억원으로 50.8% 늘었다. ‘일곱 개의 대죄: 오리진’의 분기 온기 반영과 업데이트, ‘솔: 인챈트’ 출시, 기존 게임 매출 증가 등이 실적 회복을 이끌었다.
다만 수익성은 여전히 부담으로 남았다. 2분기 마케팅비가 신작 출시 영향으로 1835억원까지 증가했고, 외부 IP 게임의 매출 비중이 확대되면서 지급수수료 부담도 커졌다. 이에 영업이익률은 10.7%로 1분기 8.1%보다 개선됐지만 지난해 13~14% 수준에는 미치지 못했다.
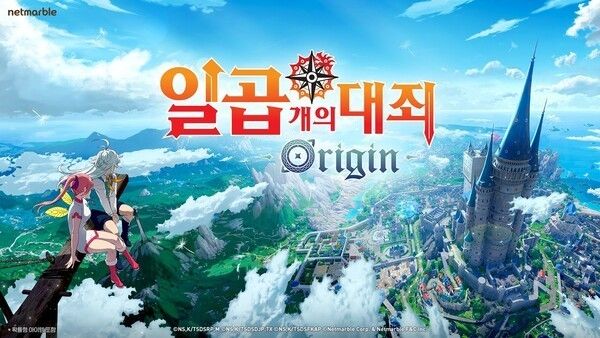
상반기 신작 성과 역시 시장의 기대에 비해서 다소 아쉬운 성과다. ‘몬길: 스타 다이브’가 출시 초반 국내 양대 마켓에서 높은 순위를 기록했지만 이후 매출 순위가 빠르게 하락했고, ‘일곱 개의 대죄: 오리진’는 소기의 성과를 냈으나 장기 흥행을 기대하는 시장의 바람에 비해서는 아쉬운 성과다.
BNK투자증권은 신작 성과가 상업적 실패라고 단정할 수준은 아니지만, 2026년 실적 성장과 기업가치 재평가를 기대했던 시장의 눈높이에는 미치지 못했다고 분석했다. 다만 비용 효율화와 자체 결제 비중 확대는 긍정적인 요소로 평가했다.
하반기 신작 3종 … 흥행 지속성이 관건
넷마블은 당초 하반기 신작 5종을 준비했지만 현재는 ‘나 혼자만 레벨업: 카르마’, ‘샹그릴라 프론티어: 일곱 최강종’, ‘프로젝트 이지스’ 등 3종으로 출시 계획을 줄였다. ‘프로젝트 옥토퍼스’와 ‘이블베인’은 라인업에서 제외됐다.
넷마블은 이를 단순한 출시 지연이 아니라 보다 엄격한 출시 기준을 적용하고 개발 자원을 효율적으로 배분하는 동시에 기존 라이브 게임의 수명을 늘리기 위한 조정이라고 설명했다. 그동안 다수의 게임을 출시하는 전략에서 벗어나 개별 게임의 흥행 기간과 수익성을 높이는 방향으로 개발 전략을 바꾸고 있는 셈이다.
BNK투자증권은 투자의견 ‘매수’를 유지했지만 목표주가는 기존 7만5000원에서 5만원으로 낮췄다. 신작 라인업 축소와 성장성 둔화를 반영한 조정이다. 신작 수가 줄어든 만큼 향후에는 실제 흥행 성과와 매출 지속성이 더욱 중요해졌다는 분석이다.
넷마블의 2026년 매출액은 전년 대비 1.1% 증가한 2조8663억원, 영업이익은 7.7% 감소한 3253억원으로 추정된다. 결국 하반기 신작들이 단기적인 매출을 넘어 장기적인 흥행으로 이어질 수 있을지가 주가 반등의 핵심이 될 전망이다. 특히 ‘샹그릴라 프론티어’ 등 주요 IP를 활용한 신작을 통해 넷마블의 개발 및 IP 활용 역량을 다시 보여줄 수 있을지 주목된다.
■ 필자 임채훈 씨는...
기자로 근무하며 게임과 IT업계를 두루 거쳤으며, 현재는 누적 방문수 1,000만을 넘긴 경제 블로거로 활동 중이다. 또한 콘텐츠 업계에서 홍보 마케팅 업무를 맡고 있는 평범한 직장인이다. <편집자 주>
※ ‘금주의 주목할 게임 IT 주식’은 특정 종목 매수를 권장하지 않으며, 한 주간 주목할만한 이슈를 가진 종목의 장단점을 소개하는 코너입니다. 또한 주목할 이슈를 가진 종목들은 변동성에 대한 우려가 높기에 투자에 대한 각별한 유의가 필요합니다.
※ 외부 기고는 본지 편집 방향과 다를 수 있습니다.
Copyright ⓒ 경향게임스 무단 전재 및 재배포 금지


