저PBR 기업 지정 변수
밸류업 계획 공시 유인
성장스토리 확보 중요
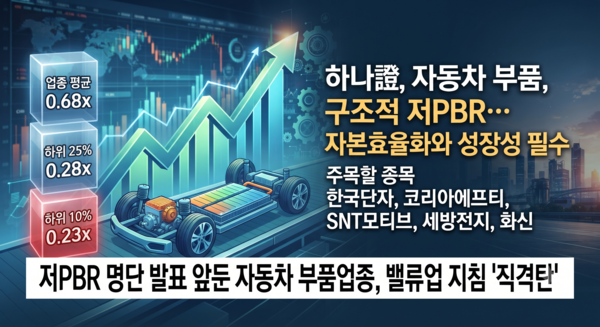 하나證 "자동차 부품, 구조적 저PBR… 자본효율화와 성장성 필수" /AI이미지
[포인트경제] 한국거래소가 업종별 주가순자산비율(PBR) 기업 리스트를 공표하고 기업가치 제고 계획 공시를 유도하는 지침을 시행하기로 하면서, 구조적으로 저평가된 자동차 부품업종이 직접적인 영향권에 들었다.
19일 하나증권 보고서에 따르면 이번 지침의 핵심은 6번 연속 업종 내 하위 25% 또는 10%에 해당하는 PBR을 기록할 경우 저PBR 기업으로 선정된다는 점이다. 다만 PBR 기준일까지 밸류업 계획을 공시하면 공표 대상에서 제외될 수 있다. 이러한 제외 혜택은 연속 2회까지만 허용되며, 최근 12개 기준일 중 11개 이상 저PBR 구간에 머문 상습 저평가 기업은 계획서를 제출해도 제외 혜택을 받을 수 없다.
두 그룹으로 나뉘는 자동차 부품업체
이번 규정은 부품업체들을 일시적 저평가 기업과 만성적 저평가 기업으로 갈라놓는다. 일시적으로 저평가된 곳들은 밸류업 공시로 리스트 노출을 피할 수 있지만, 만성적 저평가 기업은 공시를 해도 명단을 벗어나기 어렵다. 처벌 조항은 없으나 상습 저평가 기업은 기관투자자 배제나 행동주의 주주들의 압력에 직면할 수 있다.
당장 11월 첫 공표를 앞두고 일시적 저평가 기업들을 중심으로 밸류업 계획 공시가 늘어날 전망이다. 공시 내용으로는 배당성향 상향이나 자사주 매입·소각 같은 자본효율화 방안과 로봇·신성장 사업 강화를 통한 밸류에이션 재평가 시도가 예상된다. 다만 신성장 투자는 자금 조달 과정에서 자본총계를 늘려 PBR을 끌어내릴 수 있어, 탄탄한 현금창출력을 갖춘 곳만이 두 방향을 동시에 추진할 수 있다.
자본효율화와 함께 성장성 확보 필수
자동차 부품 44개사의 평균 PBR은 0.68배, 중앙값은 0.48배로 집계됐다. PBR 1배 이하인 기업이 86%에 달해 업종 전반이 저평가 상태다. 하위 25%와 하위 10%의 평균 PBR은 각각 0.28배와 0.23배를 기록했다.
특히 SJG세종, 서연이화, 성우하이텍 등은 업종 평균을 웃도는 자본수익률(ROE)을 기록하고 있음에도 PBR이 0.3배를 밑돌고 있다. 이는 제품과 고객사 구성 측면에서 낮은 성장성을 평가받고 있기 때문이다. 저PBR을 탈피하기 위해서는 자본효율화뿐만 아니라 멀티플을 끌어올릴 수 있는 성장 스토리가 함께 뒷받침되어야 한다는 분석이다.
하나증권 송선재 연구원은 저PBR 구간에 있으면서도 전동화 부품, 해외 증설, 친환경차 부품 등으로 배수를 높일 동력을 갖춘 한국단자, 코리아에프티, SNT모티브, 세방전지, 화신 등을 주목할 종목으로 꼽았다.
11월 첫 공식 명단 발표 앞두고 시장 긴장감 고조
한국거래소가 오는 11월 2일 사상 처음으로 저PBR 기업 명단을 공식 공표할 예정인 가운데, 업종 전반이 저평가 영역에 머무는 자동차 부품 시장의 긴장감이 고조되고 있다. 특히 이번 제도는 단순한 정보 공개를 넘어 기관투자자들의 투자 포트폴리오 조정과 행동주의 펀드의 타깃 선정에 직접적인 영향을 미칠 것으로 예상돼, 상장사들의 선제적인 밸류업 공시 경쟁이 한층 가열될 전망이다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지


