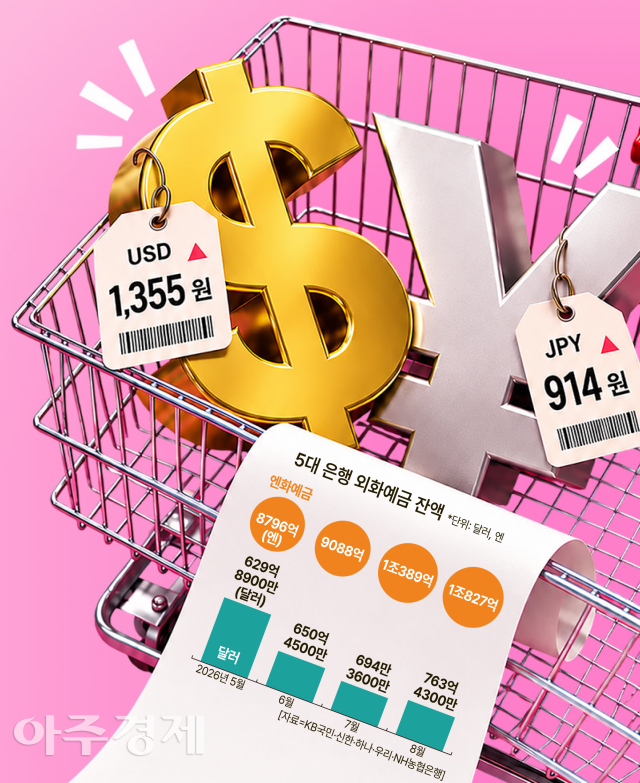
투자 시장에서 '변화'는 곧 기회의 동의어다. 출렁이는 무언가에 본능적으로 돈은 쏠리게 마련이다. 최근 출렁임이 두드러진 투자처는 '환율'이다. 한국은행에 이어 미국, 일본 중앙은행이 금리를 올리거나 올릴 게 확실시되면서 환율 변동 폭도 커지는 추세다. 이에 따라 주식이나 예·적금 대신 달러와 엔화를 직접 모으는 '환테크'(환율+재테크)에 대한 관심도 달아오르는 분위기다. 환테크, 어떻게 하면 잘 할 수 있을까.
환테크는 쉽게 말해 환율이 낮을 때 외화를 사뒀다가 환율이 오른 뒤 다시 원화로 바꿔 환차익을 얻는 방식이다. 최근 환테크의 '메인스트림'은 엔화다. 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 엔화예금 잔액은 지난 15일 기준 1조1305억엔으로 지난달 말보다 478억엔 증가했다. 8월 한 달 증가액(438억엔)을 보름 만에 넘어선 규모다. 미국과 일본의 금리 차가 좀처럼 좁혀지지 않으면서 엔화 약세가 장기화하자 향후 반등을 기대하고 미리 엔화를 확보하려는 수요가 늘어난 것으로 풀이된다. 원·엔 환율은 지난달 말 100엔당 850원대까지 내려왔다.
환테크는 어떻게 시작해야 할까. 가장 손쉬운 방법은 은행의 외화통장을 이용하는 것이다. 은행 앱에서 외화예금 계좌를 개설한 뒤 원화를 달러나 엔화로 환전해 넣어두면 된다. 외화예금에서 받는 이자에는 원화예금과 마찬가지로 이자소득세가 부과되지만, 환율 변동으로 얻은 환차익에는 세금이 붙지 않는다는 점이 특징이다.
최근에는 소액으로 외화를 모을 수 있는 상품도 등장했다. 토스뱅크 '외화 저금통'은 자동이체를 설정하면 별도의 환전 절차 없이 하루 최소 1만원부터 달러로 바꿔 적립할 수 있다. 카카오뱅크 '달러세이프박스'는 하루만 달러를 예치해도 연 2.1%의 금리를 제공한다. 카카오뱅크 외화통장은 외화를 살 때 환전수수료를 받지 않고, 신한은행 '쏠트래블 외화예금'도 외화 매수 시 100% 환율 우대를 제공한다.
외화통장을 고를 때는 환전수수료도 따져봐야 한다. 환율이 올라도 외화를 사고파는 과정에서 수수료가 발생하면 실제 수익은 줄어들기 때문이다. 특히 외화를 살 때 수수료를 면제해주는 상품이라도 원화로 다시 바꿀 때는 수수료가 붙어 환전 비용이 예상보다 더 커질 수 있다. 현재 토스뱅크는 외화를 팔 때 환율 100% 우대가 적용된다. 카카오뱅크는 70%, 우리은행과 신한은행은 50%를 적용하고 있다.
달러를 단순히 보유하는 대신 이자 수익까지 챙기고 싶다면 증권사의 외화RP(환매조건부채권)도 선택지가 될 수 있다. 외화RP는 증권사가 보유하고 있는 달러 표시 채권을 투자자에게 매도하고 일정 기간 후 약정 가격으로 증권사가 다시 매수하는 상품이다. 증권사가 판매하는 달러화 상품 중 가장 안정적이며 은행의 달러 예금보다 금리가 높다. 다만 외화예금과 달리 예금자보호 대상이 아니라는 점은 유의해야 한다.
미국 국채나 주식·달러 ETF에 직접 투자하는 방법도 있다. 국채의 경우 증권사 앱의 '해외채권' 메뉴를 이용하면 1년, 3년, 10년 등 원하는 만기와 금리를 확인하고 채권을 매수할 수 있다. 미국 국채는 달러 자산을 보유하면서 채권 이자를 받을 수 있다는 점에서 메리트가 있다. 금리가 움직이면 채권 가격도 변할 수 있고, 만기를 채우지 않고 중간에 매도하면 손실을 볼 수 있다는 점은 유념해야 한다.
달러 ETF는 환율에 따른 달러 가치 변동을 추종하는 상품으로 증권계좌만 있으면 주식처럼 거래할 수 있다. 다만 국내에 상장된 달러 ETF는 레버리지나 인버스 상품이 많아 달러를 직접 보유하는 것보다 가격 변동 위험이 클 수 있고, 투자수익에는 소득세도 부과된다.
달러와 엔화가 많이 떨어졌다고 해서 현재 환율을 '바닥'으로 단정해서는 안된다. 원·달러 환율은 지난 6월 말 1549.4원에서 이달 초 1350원대까지 떨어졌다. 6월 말 달러를 샀다면 두 달여 만에 10%가 넘는 환차손을 입은 셈이다. 외화예금에서 받는 이자만으로 이 정도의 환율 하락을 만회하기가 쉽지 않다.
전문가들은 환율의 저점을 예측하기 어렵기 때문에 목돈을 한 번에 환전하기보다 분할 매수할 것을 조언한다. 일정 금액을 여러 차례 나눠 달러나 엔화로 바꾸면 특정 시점의 높은 환율에 목돈을 투자해 손해를 보는 위험을 줄일 수 있기 때문이다.
Copyright ⓒ 아주경제 무단 전재 및 재배포 금지


