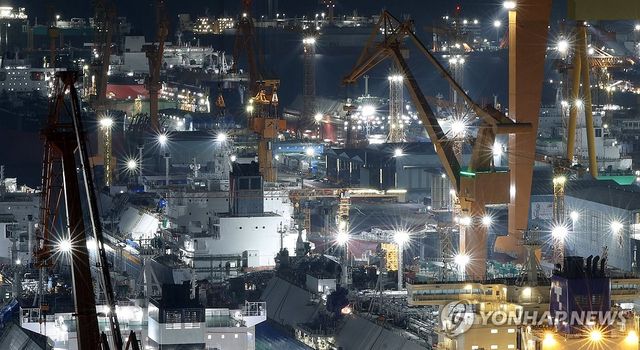
(서울=연합뉴스) 황철환 기자 = IBK투자증권은 한화오션[042660]에 대해 투자의견 '매수', 목표주가 12만원을 제시하며 커버리지(기업분석)를 개시한다고 15일 밝혔다.
장성호 연구원은 "매수를 추천하는 이유는 기존에 강점을 가지고 있는 VLCC(대형원유운반선)와 대한민국 해군향 군함 분야에서도 수주확대가 예상되기 때문"이라고 말했다.
그는 "미국-이란 전쟁 특수로 VLCC 선주의 투자여력이 확대된 가운데, 노후화된 선박의 교체발주가 가속화될 것으로 예상한다"고 설명했다.
실제 전쟁 발발 이후 VLCC 운임이 큰 폭으로 치솟으면서 순수 VLCC 선주사인 DHT 홀딩스의 올해 2분기 조정순이익은 전년 동기 대비 174.8% 급등했고, 기존 VLCC 선박의 평균 선령은 13.5년으로 2000년 이후 최고 수준이다.
아울러 특수선 부문에서는 국내 수주 파이프라인에 주목할 필요가 있다고 장 연구원은 짚었다.
장 연구원은 "특수선 주요고객은 대한민국 해군이며, 현재 대규모 군함 도입을 추진하고 있기 때문"이라며 "한국형 차기구축함(KDDX) 사업은 초도함 외에도 5척의 발주가 남아있고, 한국형 핵추진 잠수함 사업인 장보고N 사업도 공식화됐다"고 말했다.
따라서 국내에서의 잠재력이 크다고 판단되며, 군함 해외수출 가능성도 향후 사업영역 확대 기회요인이 될 것으로 판단된다고 장 연구원은 덧붙였다.
그는 한화오션의 올해 연간 매출액이 16조1천849억원으로 전년 대비 26.6% 증가하고, 영업이익도 2조1천784억원으로 86.6% 급증할 것으로 전망했다.
한화오션의 현 주가는 전 거래일 종가 기준 8만5천900원을 나타내고 있다.
hwangch@yna.co.kr
Copyright ⓒ 연합뉴스 무단 전재 및 재배포 금지


